
レポート・コラム
<Oliveラップ 2026年7月の実績>
2026/8/19 10:002026年7月の実績
「SBIラップ Oliveコンサルティングコース(愛称:Oliveラップ)」(以下、「Oliveラップ」といいます)は、SMBCグローバル・インベストメント&コンサルティング独自の戦略に基づいて株式・債券・オルタナティブ資産を含む10資産に国際分散投資を行うサービスで、5つの運用スタイルから運用方針に応じたスタイルを選択可能な「おまかせ運用」サービスです。2026年5月30日から提供を開始し、2026年6月2日に運用を開始しています(※1)。
2026年7月の世界の株式市場を振り返ると、特に月半ば以降、AI向け設備投資の採算性や半導体の競争激化への懸念の高まりに加え、中東情勢の緊迫化による原油価格の上昇も重なって、軟調に推移しました。月末にかけては、米主要テック企業の決算でAI需要の底堅さが確認されたことなどから急速に持ち直し、多くの市場で前月末の水準をほぼ回復しました。
為替市場は、インフレ警戒感による米金利上昇や有事のドル買いの動きに加え、「骨太ショック」と呼ばれた日本政府の財政拡張姿勢などが円売り材料となり円安・ドル高が進みましたが、月末に日米通貨当局が円買い介入に踏み切ったと伝えられ、急激に円高・ドル安に転じました。
以下は、そのような環境下における2026年7月の約1ヵ月間の各投資対象ファンドの騰落率(円建て)と「Oliveラップ」のパフォーマンスです(※1,2,3)。
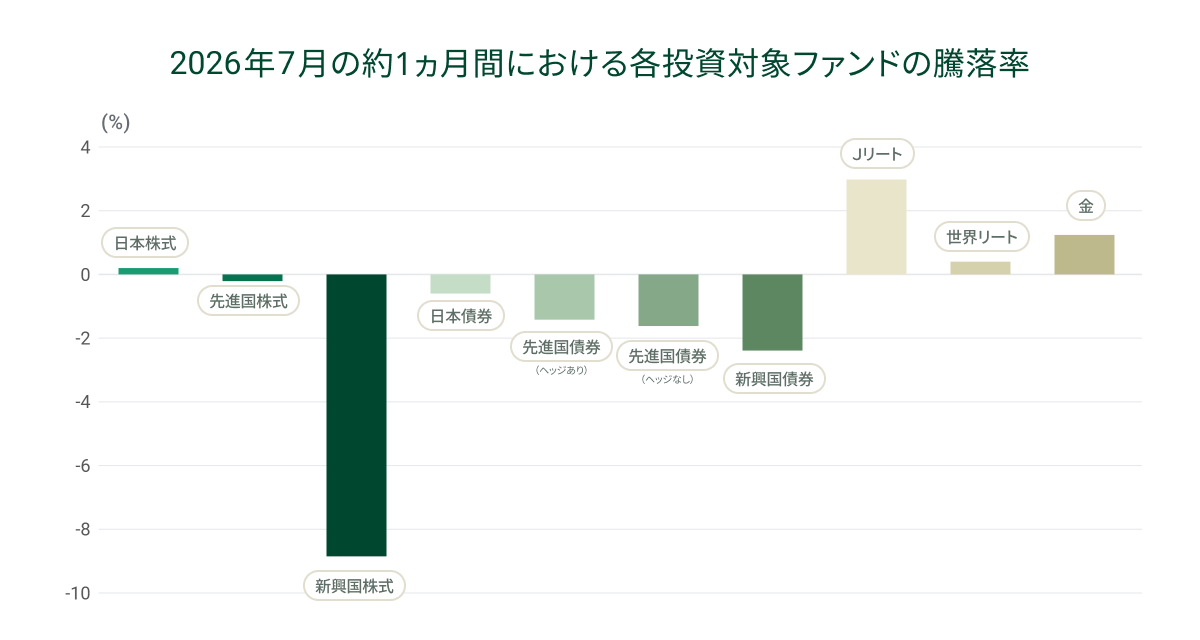
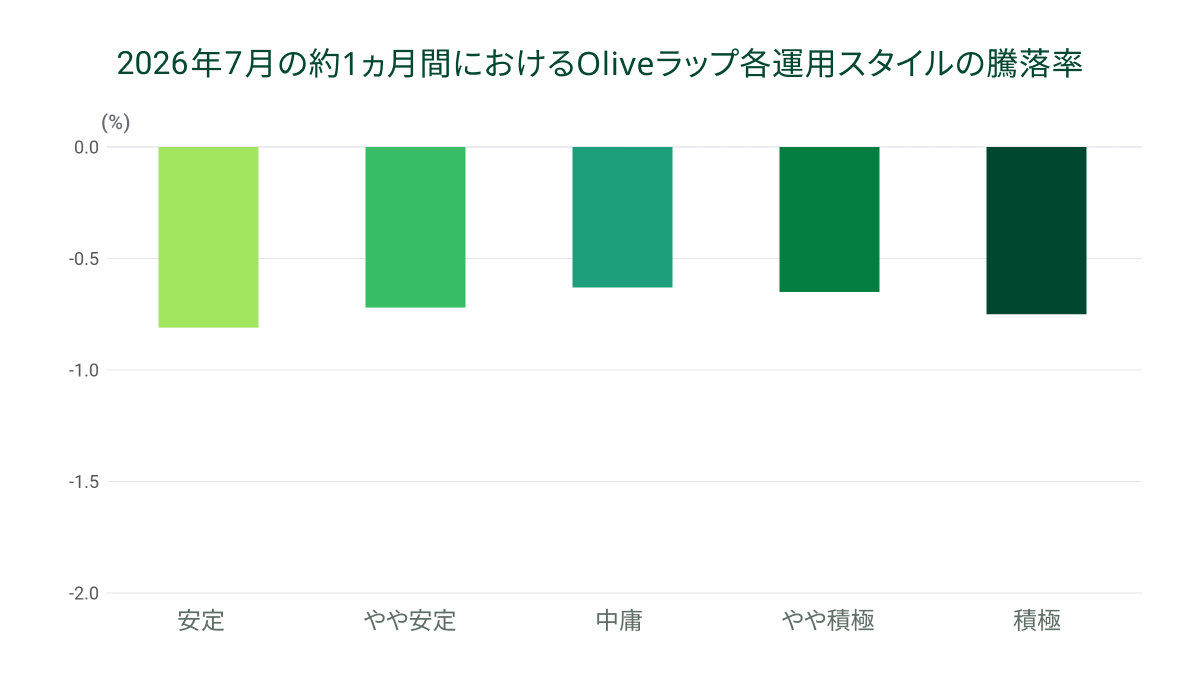
※ 各投資対象ファンドの騰落率グラフについて
投資対象である10種類の専用投資信託(以下、「投資対象ファンド」と表示)における日本株式、日本債券、Jリート以外の投資対象ファンドは、海外市場の終値を翌営業日に取り込み基準価額に反映しています。本レポートの、日本株式、日本債券、Jリート以外の2026年7月の運用実績には、7月30日までの海外市場の値動きが反映されています。
7月は、業績見通しに対する警戒感からAI関連企業が神経質な値動きを示しましたが、リート市場は比較的堅調に推移しました。投資対象ファンドでは、「新興国株式」が大きく下落したほか、債券資産が下落した一方で、「Jリート」「世界リート」「金」などのオルタナティブ資産は上昇しました。また、月末にかけての日本の通貨当局による為替介入に伴う円高が、外貨建て資産に投資する投資対象ファンドのパフォーマンスを下押ししました。
そして、「Oliveラップ」各運用スタイルの騰落率を確認すると、全ての運用スタイルが下落しました。
2026年7月の投資配分
2026年7月に、「Oliveラップ」は投資配分の変更を行いました。
「Oliveラップ」は、中長期的な投資目標の達成に向けて各資産クラスの基本的な投資配分を定める戦略的資産配分(SAA)をベースとしながら、市場のリスク選好度合いを3つの局面(積極的/基本/保守的)に分類して投資配分を変更する戦術的資産配分(TAA)を反映させて運用を行います。
戦略的資産配分(SAA)は原則として年に1度更新し、7月は変更がありませんでした。
戦術的資産配分(TAA)は局面が変化したと判断された際に不定期で反映され、7月は月中に局面判断を「積極的」から「基本」に変更しました。
局面判断変更の背景は以下の通りです。
<GW RAI>(*)
世界的な半導体株の下落を受けて株式指標が悪化したため前月比で低下したものの、依然として比較的高水準を維持
<ニュース指数>(**)
日本を中心としたセンチメント悪化により前月比で低下
結果として、GW RAIは比較的高水準を維持したものの、ニュース指数が低下したことにより、局面判断が引き下がりました。
*SGICが独自に開発した、世界の金融市場の動向をもとに、市場参加者のリスク選好度(リスクアペタイト)を指数化した指標を指します。
**SGICが独自に開発した、自然言語処理の技術を使用し、ニュース記事を「ポジティブ」「ニュートラル」「ネガティブ」で評価したセンチメント指数を指します。
以下は、「Oliveラップ」の各運用スタイルにおいて、7月に実施された戦術的資産配分(TAA)における局面判断を反映させたモデルポートフォリオの投資配分です。
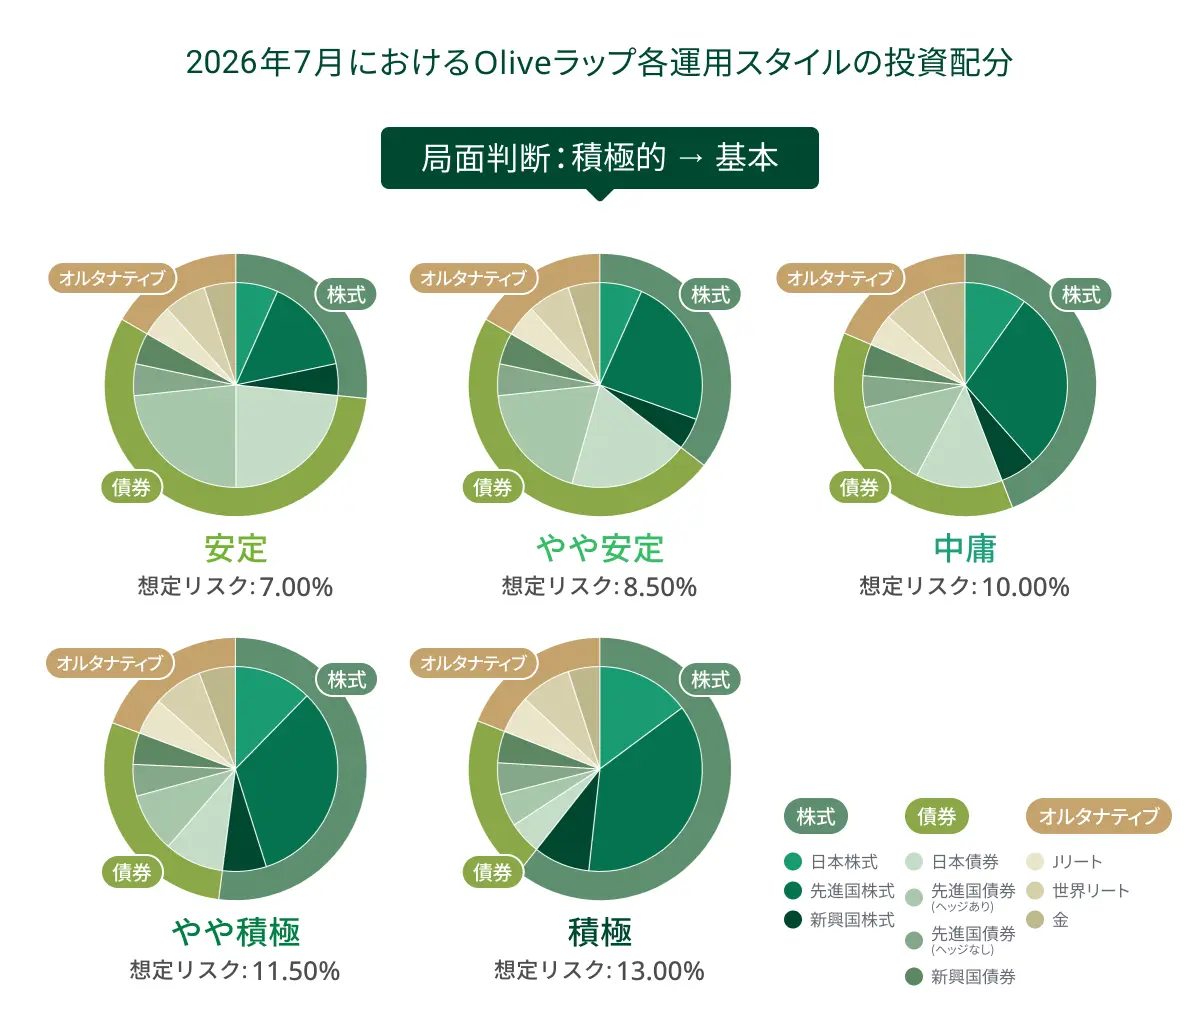
※ 表示の投資配分および想定リスクは、表示時点で適用されていたモデルポートフォリオにおける、最新のリバランス実施時に目標とする比率であり、実際の運用では市場変動等の影響により表示の比率およびリスクと乖離が発生することがあります(※4)。
「Oliveラップ」のリリース来の実績
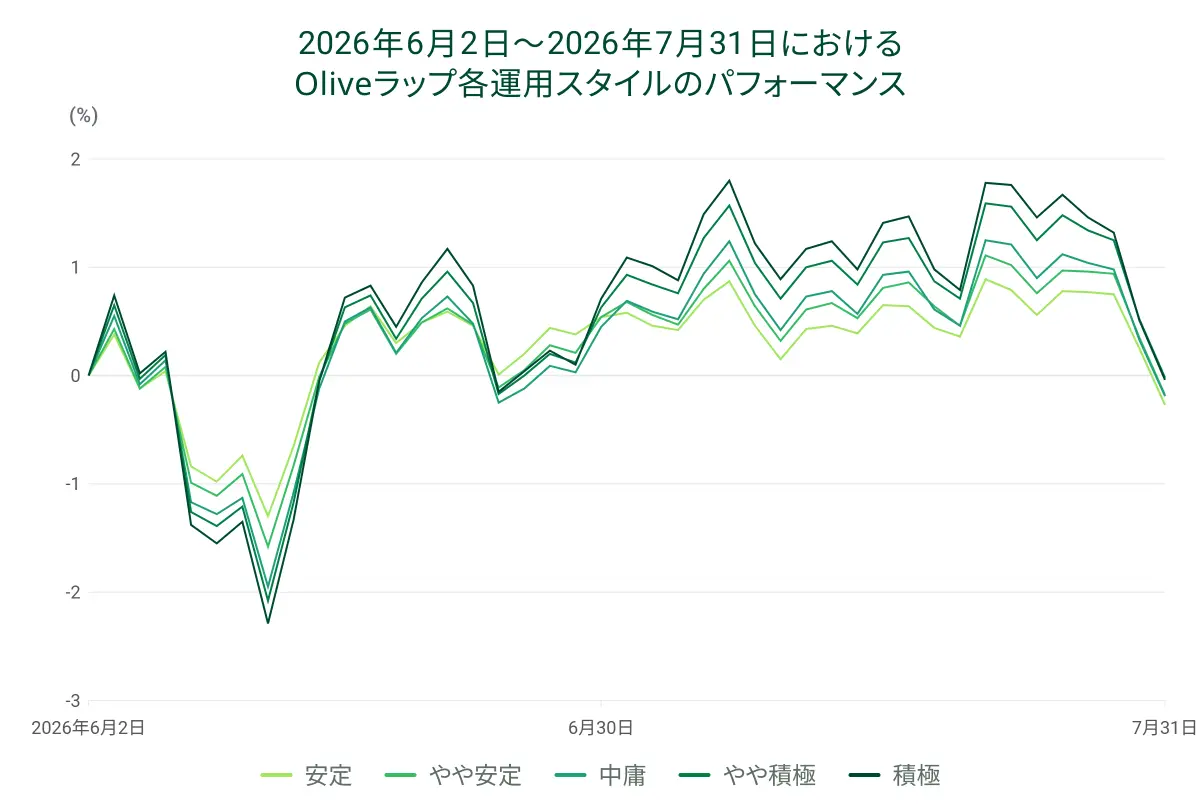
以下の折れ線グラフは、「Oliveラップ」各運用スタイルのリリース来の実績を表しており、開始点は2026年6月2日です。
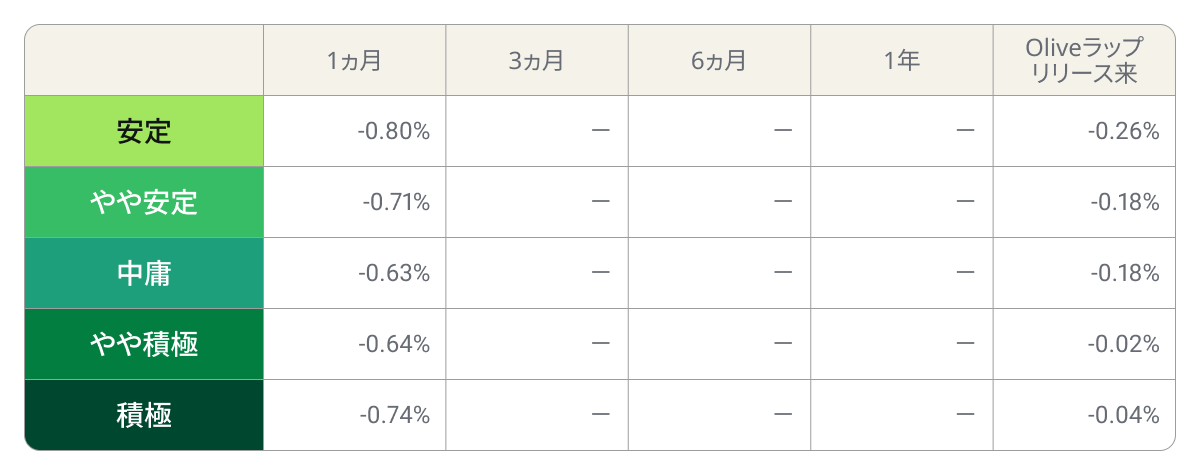
運用開始日の2026年6月2日から2026年7月31日までの期間で、各運用スタイルの運用実績は、最も目標リスク水準が低い安定スタイルで-0.26%、最も高い積極スタイルで-0.04%となりました(※1,2)。
また以下は、直近1ヵ月、3ヵ月、6ヵ月、1年および「Oliveラップ」各運用スタイルのリリース来のパフォーマンスです(※1,2,5)。
※1 「Oliveラップ」の運用実績について
2026年6月2日(サービスリリースした5月30日に申込を行い最短で運用を開始した場合の投資対象ファンドの買付約定日)から表示日まで、または表示している期間において、「Oliveラップ」各運用スタイルに投資していた場合の運用実績です。過去の運用実績であり将来の運用成果等を示唆または保証するものではありません。 リバランスは最適ポートフォリオとの乖離がないように実施したと仮定して計算しています。(※2)
※2 運用実績または運用シミュレーションの計算方法について
2026年6月2日から表示日までの、または表示している期間における、投資対象ファンドの基準価額(信託報酬やその他の費用が考慮されています。)をもとに、「(計算期間終了日時価/計算期間開始日時価)-1」で計算したものを%表示しています。投資一任手数料として年率0.374%(税込)を徴収したと仮定して計算を行っています。本文及びグラフ上で表示している割合は年率ではありません。計算後の数値の小数第3位以下を切り捨てて表示しています。将来の運用成果等を示唆または保証するものではありません。
※3 騰落率グラフは2026年6月30日の基準価額を基準として、2026年7月31日における各投資対象ファンドおよび「Oliveラップ」各運用スタイルのリターンを示したものです。各投資対象ファンドの騰落率の計算は、「(2026年7月31日時点の基準価額/2026年6月30日時点の基準価額)-1」で行い、%表示をしています。将来の運用成果等を示唆または保証するものではありません。
※4 想定リスクは価格変動リスクの目安を示したもので、ポートフォリオのファンド配分を決定する際の目標値として使用します。実勢のリスク水準が目標リスクを上回る場合や下回る場合があります。
※5 1ヵ月、3ヵ月、6ヵ月および1年のパフォーマンスは、それぞれ直近Nヵ月前およびN年前の資産の評価額と2026年7月31日における評価額をもとに計算しています。「Oliveラップ」リリース来のパフォーマンスは、2026年6月2日の資産評価額と2026年7月31日における評価額をもとに計算しています。表示している割合は年率ではありません。将来の運用成果等を示唆または保証するものではありません。
2026年7月のマーケットを振り返る
ここで2026年7月のマーケットを振り返ります。
【米国市場概況】
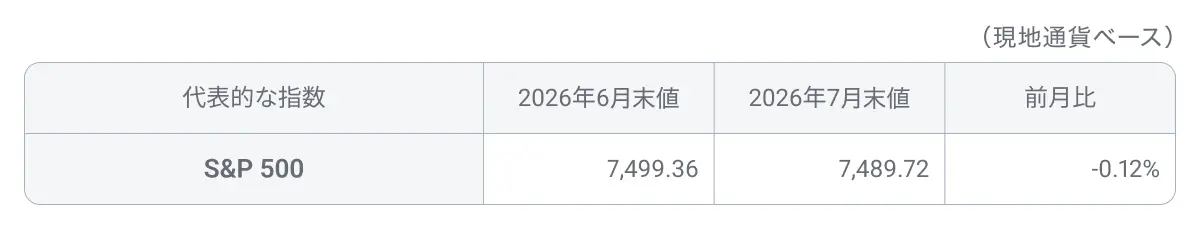
米国株式市場の指標であるS&P500は月初、雇用者数の下振れによる利上げ観測の後退や中東情勢の緊張緩和に伴う原油安などを受けて、堅調に推移しました。しかし、中旬に入ると、米国とイランの対立が再燃して原油高に転じ、インフレ懸念から早期利上げが警戒されたことに加え、中国企業による低価格・高性能なAIモデルの発表や、メモリー半導体産業の競争激化、AI関連向け設備投資の採算性などを不安視する見方が強まり反落しました。下旬に入っても、米巨大テック企業による「キャッシュバーン」と呼ばれる現金流出への警戒感の高まりなども重なって大きく下落する場面がありましたが、決算でAI関連需要の底堅さが確認されると、月末にかけて株価は急速に持ち直して、最終的に前月比-0.12%となりました。
【先進国市場概況】
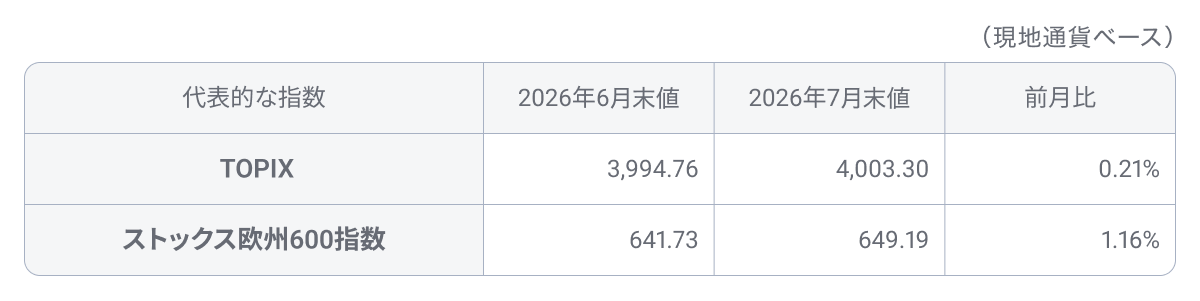
日本株式市場の指標であるTOPIXは上旬、米利上げ観測の後退などで上昇しましたが、中旬はメモリー半導体の競争激化懸念による近隣アジア市場の急落等で反落しました。下旬は、AI関連株が乱高下する中、日銀早期利上げ観測を受け上昇した銀行株等が下支えしましたが、令和8年熊本地震による供給懸念もあり半導体株を中心に下落しました。月末には米テック企業の好決算で再び反発し、最終的に前月比+0.21%となりました。
欧州株式市場の指標であるストックス欧州600指数は上旬、米利上げ観測の後退などを受けて上昇しました。中旬は半導体の先行き懸念等が上値を抑えたものの、公益株や石油株の支えで底堅く推移しました。下旬はECB(欧州中央銀行)の政策金利据え置きや好決算等が好感され上昇し、最終的に前月比+1.16%となりました。
【新興国市場概況】
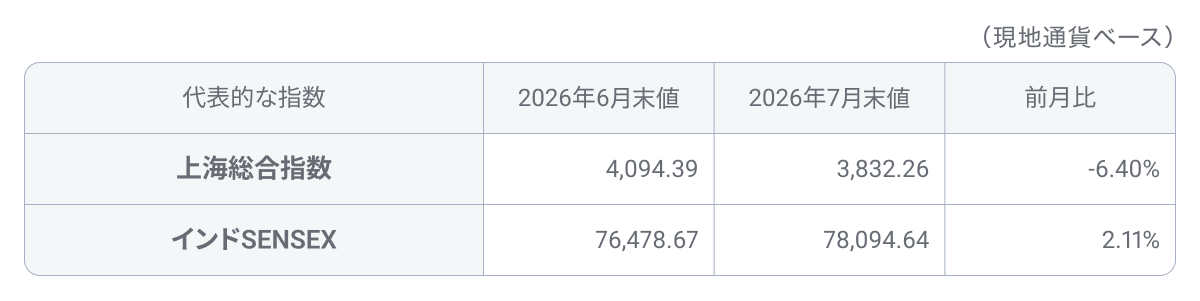
中国株式市場の指標である上海総合指数は上旬、主要統計の発表を控え様子見ムードでしたが、中旬に入ると、中東情勢の悪化や世界的な半導体関連株の急落、経済統計の低迷などが影響し軟調に推移しました。下旬は、政治局会議を前に政策期待が高まり下値を支えましたが、大規模な追加刺激策が示されなかったこともあり回復は限定的となり、最終的に前月比-6.40%となりました。
インド株式市場の指標であるインドSENSEXは上旬、原油価格の落ち着きや米利上げ観測後退などで堅調に推移しました。中旬以降は、中東情勢の緊迫化による原油高や米国の後発医薬品への新たな関税措置などが上値を抑えましたが、原油高の一服やAI関連比率が低いインドのテック株への資金流入などから月末にかけて持ち直し、最終的に前月比+2.11%となりました。
【為替・その他】
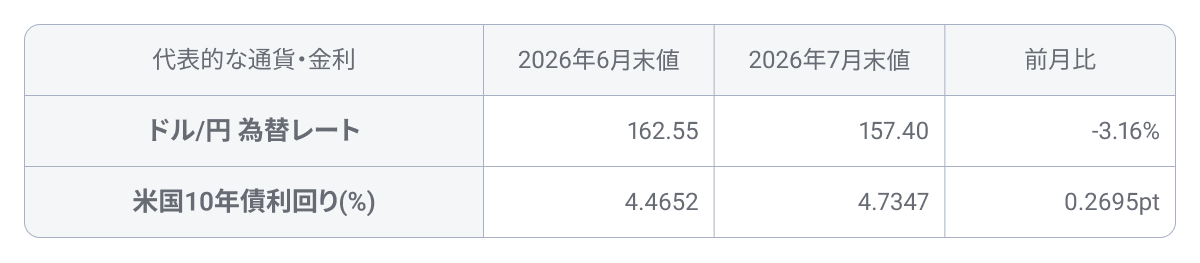
ドル/円相場は、中東不安の高まりによる有事のドル買いや原油高による米利上げ観測の高まりに加えて、日本政府の財政拡張姿勢などが「骨太ショック」と呼ばれた円売り材料となり、23日に163.99円と約39年8ヵ月ぶりの円安水準となりました。しかし、月末に日米通貨当局が円買い介入を実施したことで157円台まで円高が進み、最終的に前月比3.16%の円高・ドル安となりました。
米国10年債利回りは上旬、米非農業部門雇用者数の下振れなどを受けて4.5%前後で推移しましたが、原油高によるインフレ懸念の再燃で上昇基調に転じました。さらにFRB(米連邦準備制度理事会)が政策金利を据え置くと、金融政策が後手に回り、インフレが高止まりするとの警戒もあり一段と上昇し、最終的に2025年1月以来の高水準となる4.73%台で月末を迎えました。
各指数等のデータはBloombergが提供する値を用いています。表示されている値(米国10年債利回りを除く)は、小数第3位以下を切り捨てています。
■本資料について
・投資環境に関する過去の事実等の情報提供や作成時点での見解をご紹介するために、「Oliveラップ」の投資運用業務を行う株式会社FOLIOが作成した資料です。
・記載内容は作成時点のものであり、将来の市場環境の変動や運用成果等を示唆又は保証するものではありません。
・信頼できると考えられる情報を用いて作成しておりますが、その正確性、完全性等について保証するものではありません。
■株式会社SBI証券
金融商品取引業者 関東財務局長(金商)第44号、商品先物取引業者
加入協会:日本証券業協会、一般社団法人 金融先物取引業協会、一般社団法人 第二種金融商品取引業協会、一般社団法人 資産運用業協会、一般社団法人日本STO協会、日本商品先物取引協会、一般社団法人日本暗号資産等取引業協会
■株式会社FOLIO
金融商品取引業者 関東財務局長(金商)第2983号
加入協会:日本証券業協会、一般社団法人 資産運用業協会
ワンランク上の資産運用へ。
スマートな一歩を、ここから。