
レポート・コラム
<Oliveラップ 2026年8月の実績>
2026/9/14 01:002026年8月の実績
「SBIラップ Oliveコンサルティングコース(愛称:Oliveラップ)」(以下、「Oliveラップ」といいます)は、SMBCグローバル・インベストメント&コンサルティング独自の戦略に基づいて株式・債券・オルタナティブ資産を含む10資産に国際分散投資を行うサービスで、5つの運用スタイルから運用方針に応じたスタイルを選択可能な「おまかせ運用」サービスです。2026年5月30日から提供を開始し、2026年6月2日に運用を開始しています(※1)。
2026年8月の世界の株式市場を振り返ると、原油価格の一時的な下落や、米雇用統計等を受けた追加利上げ観測の後退を背景に、月の前半は主要先進国市場の多くで最高値を更新するなど堅調に推移しました。しかし、月の後半には、ホルムズ海峡の正常化が進展せず原油価格が再び上昇し高い水準で推移したことや、AI関連投資への疑念から半導体関連株が世界的に下落したことに加えて、主要国の長期金利も上昇したため、上値が抑えられる展開となりました。
為替市場は、7月末の日米協調介入による急速な円高が一巡した後、原油価格の上昇に伴う米長期金利の上昇などを背景に円安・ドル高が進みました。
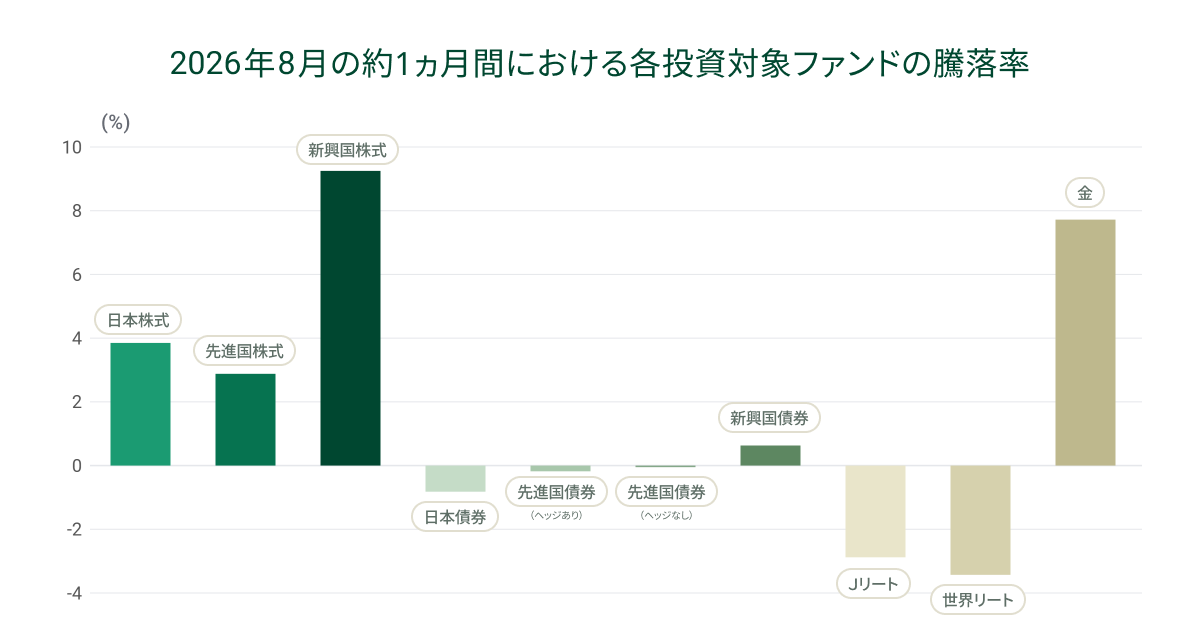
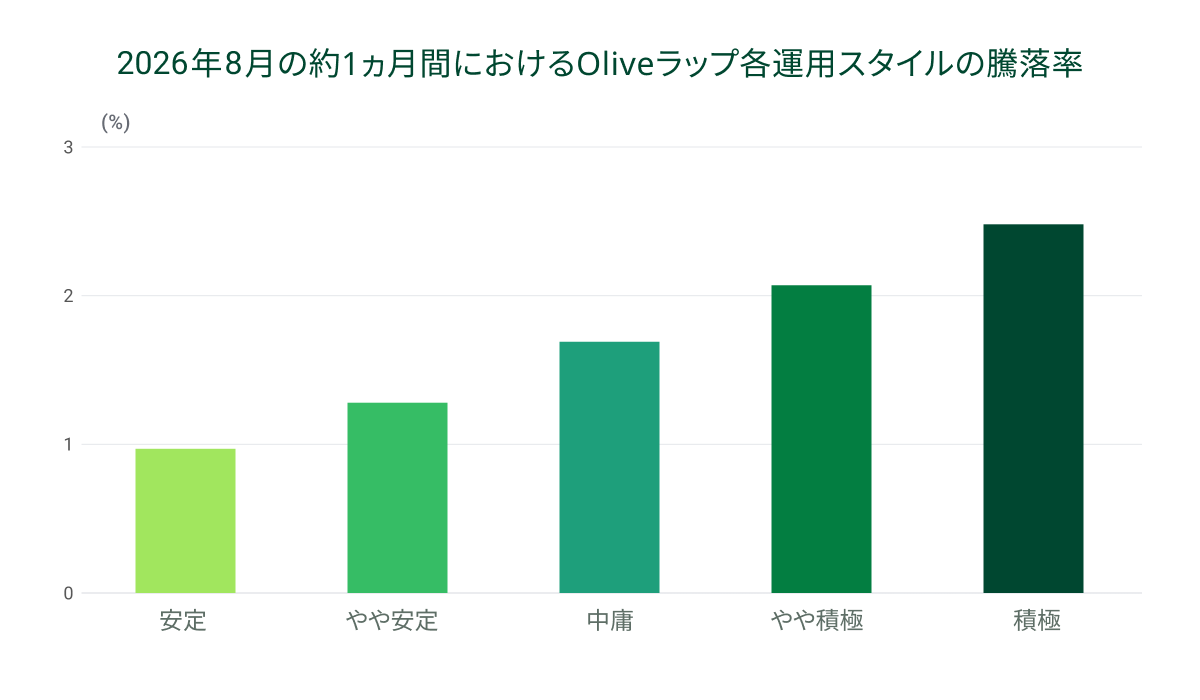
以下は、そのような環境下における2026年8月の約1ヵ月間の各投資対象ファンドの騰落率(円建て)と「Oliveラップ」のパフォーマンスです(※1,2,3)。
※ 各投資対象ファンドの騰落率グラフについて
投資対象である10種類の専用投資信託(以下、「投資対象ファンド」と表示)における日本株式、日本債券、Jリート以外の投資対象ファンドは、海外市場の終値を翌営業日に取り込み基準価額に反映しています。本レポートの、日本株式、日本債券、Jリート以外の2026年8月の運用実績には、8月28日までの海外市場の値動きが反映されています。
8月は、主要国の金利が上昇傾向にあったため、債券やリートなどの金利の影響を受けやすいアセットが軟調な値動きとなりましたが、株式市場は好調に推移しました。投資対象ファンドでは、「Jリート」や「世界リート」等が下落した一方で、「金」や「日本株式」等が上昇し、前月に下落幅が大きかった「新興国株式」が大きく反発しました。
そして、「Oliveラップ」各運用スタイルの騰落率を確認すると、全ての運用スタイルが上昇し、目標リスク水準が高い運用スタイルほど大きく上昇する結果となりました。
2026年8月の投資配分
2026年8月に、「Oliveラップ」は2種類の投資配分の変更を行いました。
「Oliveラップ」は、中長期的な投資目標の達成に向けて各資産クラスの基本的な投資配分を定める戦略的資産配分(SAA)をベースとしながら、市場のリスク選好度合いを3つの局面(積極的/基本/保守的)に分類して投資配分を変更する戦術的資産配分(TAA)を反映させて運用を行います。
戦略的資産配分(SAA)は原則として年に1度見直すこととしており、2026年は8月に見直しが行われました。 戦略的資産配分(SAA)算出時に活用する期待リターン等の推計値を更新したところ、株式および債券資産の期待リターンが改善した一方、金の期待リターンは低下しました。その結果、「中庸・やや積極・積極」スタイルにおいては、概ね海外の株式資産や国内外の債券資産への配分比率が増加する一方で、国内株式およびリート、金への配分が抑制されました。 「安定・やや安定」スタイルにおいては、主として所定のリスク水準に収めるための配分調整にとどまりました。
戦術的資産配分(TAA)は局面が変化したと判断された際に不定期で反映され、8月は月中に局面判断を「基本」から「積極的」に変更しました。
局面判断変更の背景は以下の通りです。
<GW RAI>(*)
世界的な半導体株の反発を受けて株式指標が改善したため前月比で上昇し、比較的高水準を維持
<ニュース指数>(**)
米国を中心としたセンチメント改善により前月比で上昇
結果として、GW RAIが高水準を維持したことに加え、ニュース指数も高水準に変化したことにより、局面判断が引き上がりました。
*SGICが独自に開発した、世界の金融市場の動向をもとに、市場参加者のリスク選好度(リスクアペタイト)を指数化した指標を指します。
**SGICが独自に開発した、自然言語処理の技術を使用し、ニュース記事を「ポジティブ」「ニュートラル」「ネガティブ」で評価したセンチメント指数を指します。
以下は、「Oliveラップ」の各運用スタイルにおいて、8月に実施された戦略的資産配分(SAA)の更新、ならびに戦術的資産配分(TAA)における局面判断を反映させた最終的なモデルポートフォリオの投資配分です。
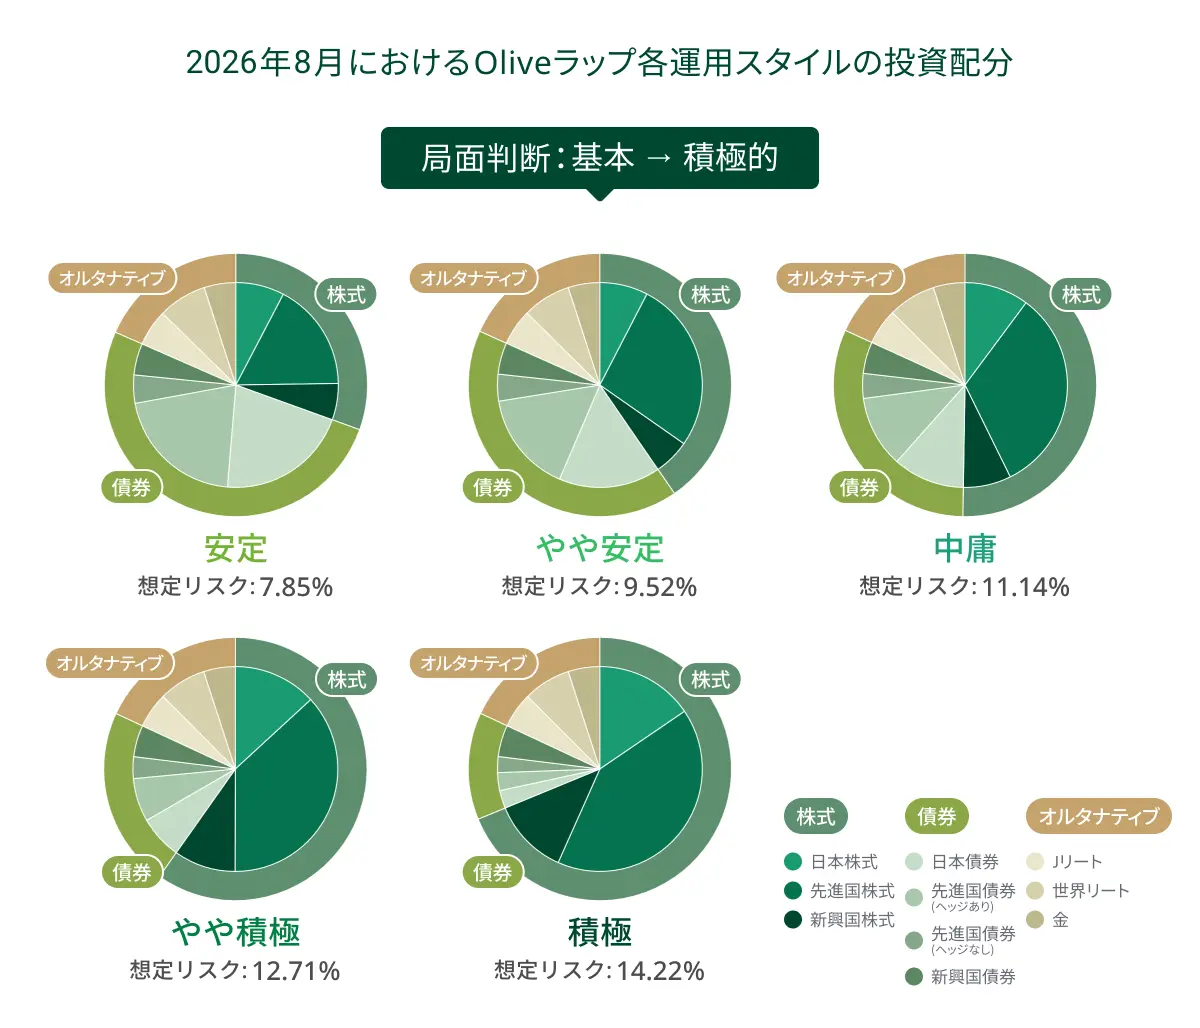
※ 表示の投資配分および想定リスクは、表示時点で適用されていたモデルポートフォリオにおける、最新のリバランス実施時に目標とする比率であり、実際の運用では市場変動等の影響により表示の比率およびリスクと乖離が発生することがあります(※4)。
「Oliveラップ」のリリース来の実績
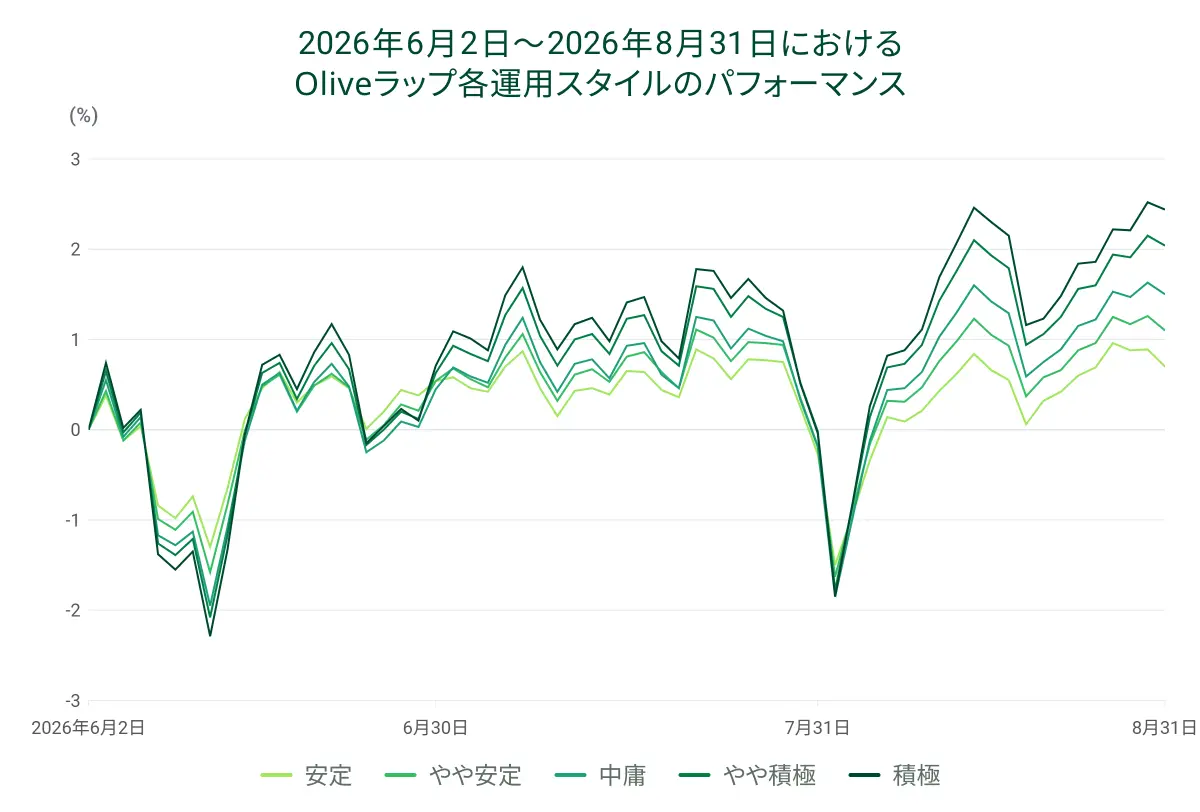
以下の折れ線グラフは、「Oliveラップ」各運用スタイルのリリース来の実績を表しており、開始点は2026年6月2日です。
運用開始日の2026年6月2日から2026年8月31日までの期間で、各運用スタイルの運用実績は、最も目標リスク水準が低い安定スタイルで+0.70%、最も高い積極スタイルで+2.44%となりました(※1,2)。
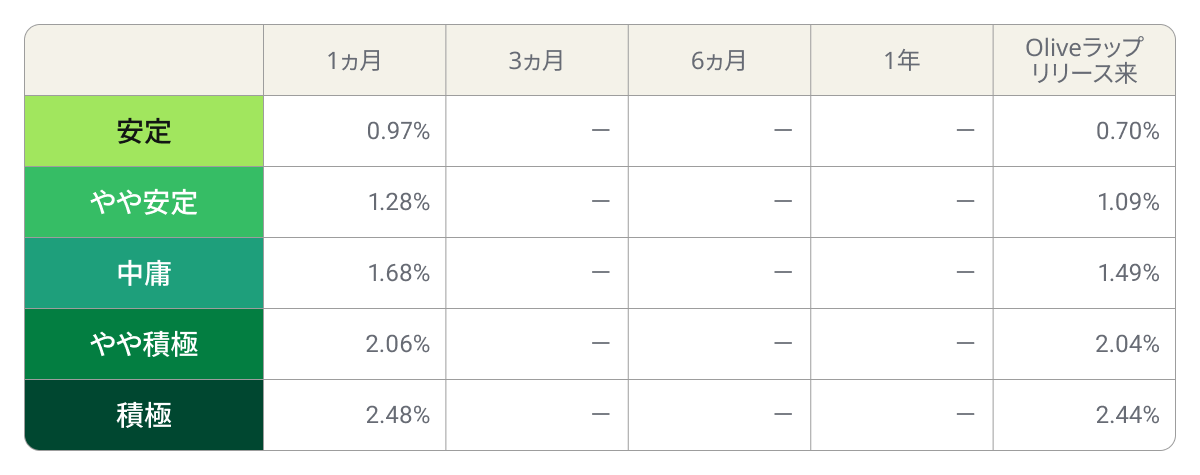
また以下は、直近1ヵ月、3ヵ月、6ヵ月、1年および「Oliveラップ」各運用スタイルのリリース来のパフォーマンスです(※1,2,5)。
※1 「Oliveラップ」の運用実績について
2026年6月2日(サービスリリースした5月30日に申込を行い最短で運用を開始した場合の投資対象ファンドの買付約定日)から表示日まで、または表示している期間において、「Oliveラップ」各運用スタイルに投資していた場合の運用実績です。過去の運用実績であり将来の運用成果等を示唆または保証するものではありません。 リバランスは最適ポートフォリオとの乖離がないように実施したと仮定して計算しています。(※2)
※2 運用実績の計算方法について
2026年6月2日から表示日までの、または表示している期間における、投資対象ファンドの基準価額(信託報酬やその他の費用が考慮されています。)をもとに、「(計算期間終了日時価/計算期間開始日時価)-1」で計算したものを%表示しています。投資一任手数料として年率0.374%(税込)を徴収したと仮定して計算を行っています。本文及びグラフ上で表示している割合は年率ではありません。計算後の数値の小数第3位以下を切り捨てて表示しています。将来の運用成果等を示唆または保証するものではありません。
※3 騰落率グラフは2026年7月31日の基準価額を基準として、2026年8月31日における各投資対象ファンドおよび「Oliveラップ」各運用スタイルのリターンを示したものです。各投資対象ファンドの騰落率の計算は、「(2026年8月31日時点の基準価額/2026年7月31日時点の基準価額)-1」で行い、%表示をしています。将来の運用成果等を示唆または保証するものではありません。
※4 想定リスクは価格変動リスクの目安を示したもので、ポートフォリオのファンド配分を決定する際の目標値として使用します。実勢のリスク水準が目標リスクを上回る場合や下回る場合があります。
※5 1ヵ月、3ヵ月、6ヵ月および1年のパフォーマンスは、それぞれ直近Nヵ月前およびN年前の資産の評価額と2026年8月31日における評価額をもとに計算しています。「Oliveラップ」リリース来のパフォーマンスは、2026年6月2日の資産評価額と2026年8月31日における評価額をもとに計算しています。表示している割合は年率ではありません。将来の運用成果等を示唆または保証するものではありません。
2026年8月のマーケットを振り返る
ここで2026年8月のマーケットを振り返ります。
【米国市場概況】
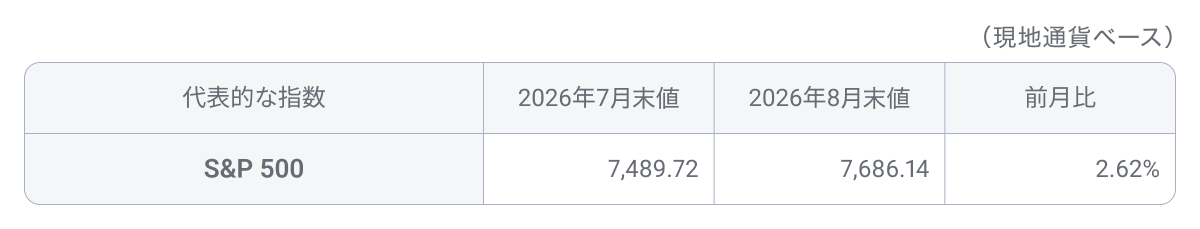
米国株式市場の指標であるS&P500は、米国とイランの交渉進展に伴う原油価格の落ち着きや、米雇用統計が市場予想を大きく下回ったことによるFRB(米連邦準備制度理事会)の利上げ観測の後退等を受けて、中旬にかけて底堅い展開となり、最高値を更新しました。しかし、中東情勢の不透明感や個人消費の減速が意識されたことに加え、超長期の米国債利回りが約19年ぶりの高水準となるなど上昇する金利も重荷となり、下旬にかけて軟調に推移しました。中でも半導体関連株は、AI関連投資の資金調達拡大への疑念の高まり等から急落する場面がありました。その後、米半導体最大手による好決算の発表でやや持ち直しましたが、月末に米国とイランの応酬が約1ヵ月ぶりに再燃したこと等で上値が抑えられ、最終的に前月比+2.62%となりました。
【先進国市場概況】
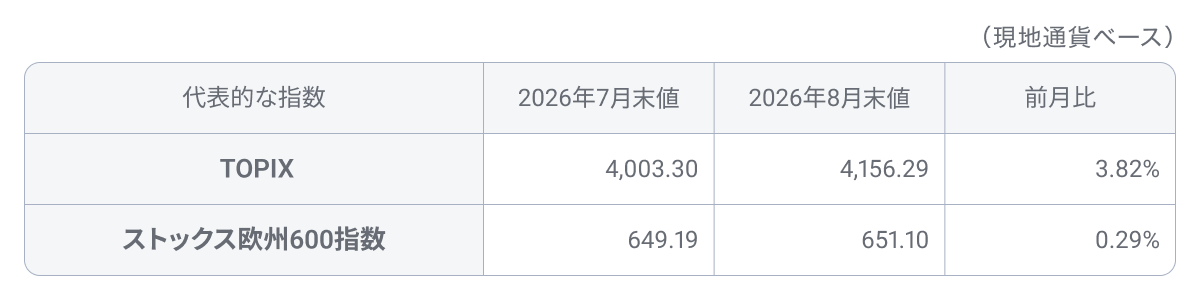
日本株式市場の指標であるTOPIXは上旬、原油高の一服や米利上げ観測の後退等から堅調に推移し、中旬にかけて最高値を更新しました。しかしその後、米半導体関連株の急落や約30年ぶりの高水準を付けた国内長期金利等を受けて、大きく反落しました。月末にかけて、金融株への資金流入や米半導体最大手の好決算を契機とするハイテク関連株の買い戻し等で落ち着きを取り戻し、最終的に前月比+3.82%となりました。
欧州株式市場の指標であるストックス欧州600指数は上旬、堅調な企業決算やホルムズ海峡の正常化期待等を背景に連日で最高値を更新しましたが、その後、世界的な金利上昇と原油価格の高止まりが重荷となり下落基調となりました。下旬は、一時的にわずかに持ち直しましたが上値は重く、最終的に前月比+0.29%となりました。
【新興国市場概況】
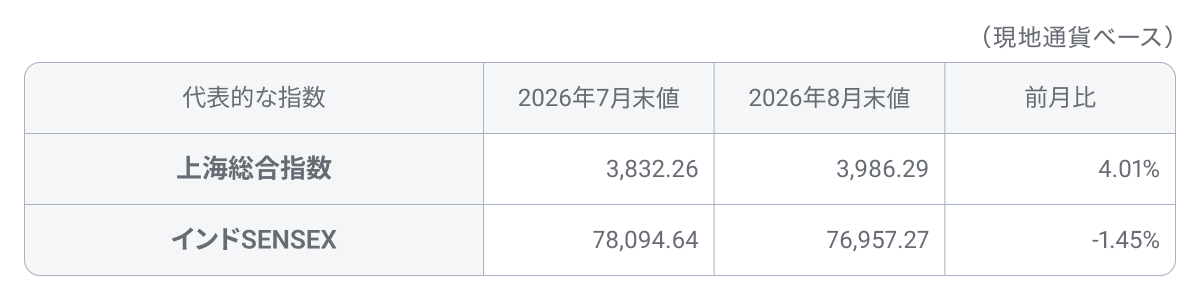
中国株式市場の指標である上海総合指数は上旬、景気への過度な不安を緩和する経済指標が複数発表されて買い安心感が広がり、ハイテク株を中心に上昇しました。その後、世界的な半導体関連株の急落に伴い一時的に調整しましたが、当局による消費刺激策への期待等を下支えに反発し、月末には景況指標の上振れや銀行の好決算等も追い風となり、最終的に前月比+4.01%となりました。
インド株式市場の指標であるインドSENSEXは、やや上昇して始まったものの、原油価格の上昇に起因する物価上昇圧力や経済の成長減速懸念等から、中旬にかけて軟調に推移しました。下旬は主力IT株が上昇したものの内需関連株の弱さ等が足かせとなったうえ、月末は米国とイランの応酬が再燃して上値の重い展開となり、最終的に前月比-1.45%となりました。
【為替・その他】
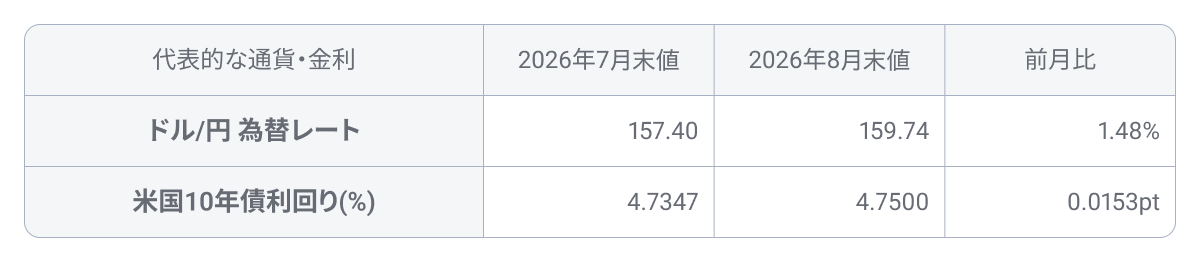
ドル/円相場は、7月末の日米協調介入による急速な円高が一巡し、ホルムズ海峡の航行を巡る不透明感がくすぶる中、原油高に伴う米金利上昇を背景に円安・ドル高が進みました。下旬には、米財務省によるバイバック(米国債の買い戻し)上限額の引き上げ発表を受けて円が買い戻される場面もありましたが、米国とイランの応酬の再燃等に伴い月末にかけて再び円安が進み、最終的に前月比1.48%の円安・ドル高となりました。
米国10年債利回りは、低調な米雇用統計や米物価指数の落ち着きから米利上げ観測が後退し低下する場面もありましたが、中東情勢を受けた原油高や米国財政への懸念から中旬にかけて上昇しました。その後は米財務省のバイバック拡大等で一時的に低下しましたが、米利上げ観測などで再び上昇し、最終的に4.7%台で月末を迎えました。
各指数等のデータはBloombergが提供する値を用いています。表示されている値(米国10年債利回りを除く)は、小数第3位以下を切り捨てています。
■本資料について
・投資環境に関する過去の事実等の情報提供や作成時点での見解をご紹介するために、「Oliveラップ」の投資運用業務を行う株式会社FOLIOが作成した資料です。
・記載内容は作成時点のものであり、将来の市場環境の変動や運用成果等を示唆又は保証するものではありません。
・信頼できると考えられる情報を用いて作成しておりますが、その正確性、完全性等について保証するものではありません。
■株式会社SBI証券
金融商品取引業者 関東財務局長(金商)第44号、商品先物取引業者
加入協会:日本証券業協会、一般社団法人 金融先物取引業協会、一般社団法人 第二種金融商品取引業協会、一般社団法人 資産運用業協会、一般社団法人日本STO協会、日本商品先物取引協会、一般社団法人日本暗号資産等取引業協会
■株式会社FOLIO
金融商品取引業者 関東財務局長(金商)第2983号
加入協会:日本証券業協会、一般社団法人 資産運用業協会
ワンランク上の資産運用へ。
スマートな一歩を、ここから。