Oliveコンサルティング×QUICK Money Worldコラボセミナー『夏のボーナス最適化戦略』『7月のマーケット振り返りと、8月の注目ポイント』
-
URLをコピーしました
公開日
2026.09.17
改野由佳さん(以下「改野」)
みなさん、こんばんは。改野です。きょうはセミナーをご視聴いただきまして、ありがとうございます。きょうは「夏のボーナス最適化戦略」というテーマで、日本経済新聞「マネーのまなび面」編集長の露口さんと考えていきます。よろしくお願いします。
露口一郎さん(以下「露口」)
どうも、こんばんは!家計とカラダのパーソナルトレーナー、露口です。よろしくお願いします。
改野
よろしくお願いします。
第一部『夏のボーナス最適化戦略』:目次
- 夏のボーナス最適化戦略――“マネーリテラシーも資産も、右肩上がり”に
- 変わる“ボーナスの常識”――金利上昇で、使い道の選択肢が株式一辺倒から多様化
- ボーナスの具体的な使い道――「時間を買う」
- ボーナスの具体的な使い道――「コストを減らす」
- 金利ある世界に合わせて資産配分を見直そう
- ボーナスの配分を、自分の状況に合わせて考えてみよう
- 日経平均株価の年末予想レンジ「6万3,000円~7万8,000円」
第二部『7月のマーケット振り返りと、8月の注目ポイント』:目次
夏のボーナス最適化戦略――“マネーリテラシーも資産も、右肩上がり”に
露口
さぁ、今日のテーマですよ。夏のボーナス最適化戦略ということなんですよね。夏のボーナス受け取った人、多いと思うんです。改野さんいかがですか?
改野
私個人事業主なんで受け取ってないですね。主人のボーナスに…。
露口
なるほどなるほど。そうですか。失礼しました。でもボーナス受け取っていなくても、今日の話はすごく参考になると思いますので、最後までお付き合いいただければと思います。
改野
どんな話でしょうか?
露口
そうですね。ボーナスの使い道を、自分の人生それから資産のアップグレードに使っていきましょうという話なんですよね。
ボーナスをもらったら自分向けのご褒美として、バッグを買ったり旅行に使ったりと、いろんな使い道がありますが、今日は人生と資産をアップグレードする、その方法について考えていきたいと思っています。
こちらを見ていただきますと、みなさんのマネーリテラシーや資産も向上するのではないでしょうか!
改野
これ、どこかで見たことあるなぁ…(笑)
露口
右肩上がりです!
改野
そうですねえ。よろしくお願いします。
露口
そういうことですね、はい。
ボーナスを単なる臨時収入で終わらせない、半年に一度の“人生の定期点検費”に
改野
単なる臨時収入というふうにボーナスを捉えてしまうのは勿体ないと思うんです。特に、今金利がある世界に変わったじゃないですか。だから、投資も消費も考え方を少し変える必要があると思うんです。今年のボーナス、何をすればいいでしょうか?
露口
そうですね。その前に考えていきたいことがあるんですよね。
改野
はい。
露口
自分の健康や家族とのふれあいの時間、あとは学び等のスキルアップ、それからもちろん資産運用や将来自分が何をやりたいかといったことを考えた上で、ポイントは3つあると思うんです。
改野
何でしょうか?
露口
まずね1つ目は、ボーナスを使って「時間を買う」と。
改野
モノじゃなくて時間を買うんですか?
露口
時間を買う。そして2つ目は「コストを減らす」。コストというのは税金も含めてですね。
改野
コストを減らす?
露口
コストを減らす。これは重要です。コストはね、計算できるんですよね。資産運用の(利益を)何%あげようといってもそれは約束されたものじゃないんですけど、コストは目に見えてわかり、減らしやすい、計算できるということがあります。
改野
たしかに。
露口
それから最後。これも重要なんですけど「金利ある世界に合わせて、資産配分を見直していく」ということなんですね。
改野
露口さんは「マネーのまなび」を担当されていますから、投資を意識したんですが、投資商品を選ぶだけではないんですね。
露口
そうです。まさに時間とか健康とか色々、知識もそうだし税金もそうだし、負債も一緒くたに見直していく。もうボーナスはね、単なる臨時収入ではないんですよ。
改野
そうですね。うまく使っていくもの?
露口
そう。半年に一度のですね、人生の定期点検の費用だというふうにね。
改野
人生の、点検の費用?
露口
そう、定期的に点検する費用だと思ってね、使っていただきたいと思うんですよね。
変わる“ボーナスの常識”――金利上昇で、使い道の選択肢が株式一辺倒から多様化
改野
なるほどなるほど。そうすると、ボーナスの常識って変わってきている、ということになるんですかね?
露口
そうですね。ボーナスの常識、これはもう変わってきている、と言えます。
改野
変わってきている。
露口
その背景にあるのはやっぱり、これまでの日本、長く金利がゼロ、低金利が続いていましたよね。だから預金しても増えないという状況でしたよね。債券持ったって利回りも乏しいと。だから余剰資金は世界株とか米国株に投資するという発想が合理的だったんですけれど、これが変わってきそう、ということです。
改野
世界株とかオルカンとかS&P500、けっこう流行りましたし、積立投資している人多いわけですよね。
露口
はい。多いですね。実際にそれで資産を増やしている人も多いと思うんですよね。
改野
今でもね。
露口
これまでもすごく多いと思います。
改野
はい。
露口
ただ、その体験がいつまでも通用するとは限らないですよね。実際、ちょっと足元を見ても、かなり株式相場が乱高下するような、ちょっと上昇ピッチが鈍ってきたのかなというようなシーンはけっこう目立ちますよね。
改野
たしかに。
露口
金利が上がったことによって、株式一辺倒で来たけれども、これからは預金とか、国債をはじめとした債券、それから負債であるローンの返済とか、そういう色々な使い道の選択肢が増えてきていると言えますね。
改野
なるほど。世界的に株価は最高値圏にありますが、例えばS&Pとかオルカンとか世界株や米国株がダメになったというわけではなくて、少し視野を広げていこうというお話ですよね?
露口
そうですね。(世界株や米国株への投資が)ダメになったわけではない。あくまでも、株式一辺倒でいいんですかと考える時期に入ってきた、ということなんですよね。もちろん資産形成の初期のころは、こういうリスク資産に投資をして資産を増やしていくのがすごい重要なんですけれども。そうやって過去、ここ数年は成功してきました、資産が大きくなりましたとなると、やっぱりこれまでは攻め一辺倒だったけれども、守りの資産とか負債管理というのも、大切になってくると思うんです。
改野
なるほどなるほど。
リスクを取って増やした資産、守りの資産や負債の管理で「人生のポートフォリオ」も考えよう
露口
ちょっと今ね、投資の話になってきましたけれども、それ以外の部分、時間とか、健康とか、学び、知識のとこですよね、それから家族との時間、家族との経験を大事にしましょうというのもありますので。そういうことも含めて「人生のポートフォリオ」を考えていきましょうということですね。
改野
「人生のポートフォリオ」なんですね。金融資産じゃなくて、人生、私全体の資産配分というわけですか。
露口
そうですね。そこにもちろん金融資産も入ってくる、ということです。今、けっこう忙しい人多いじゃないですか。
改野
忙しい大人ですね。
露口
忙しい大人が多いですよね。
改野
忙しく働いてますね、私たちもね。
露口
そうなんですよね。ちょっとお金は増えたけれども、何もする時間がないですよと。
改野
うん、筋トレもそうだし。
露口
筋トレも忙しくてホント時間無いんですよ、毎日。まぁ私のことは放っておいてですね。やっぱり、健康を削って働いているという人もいますよね、多少具合が悪くても出社して働いているっていう人、よくいると思うんです。あと学びが止まっているとかね、勉強する間もないと。じゃあそういう局面、どうしますか。ボーナスを使って、そこを補うということなんですよね。
お金の面でいいますと、今までだと自動積立ですか、S&P500とかオルカンでやっている方はすごく多いと思うんですけど、ボーナスを、資産のポートフォリオを見直すのに使ったらどうかと思うんです。普段の自動運転では手が回らないゆがみを手動で補正する、ポートフォリオをうまい具合に補うような。
改野
売買? 売買ってことですか?
露口
そうですね。補うような。
改野
プラスで?
露口
プラスですね、プラスの方で考えたいですよね。それにボーナスを使うといった意識が重要だと思います。
ボーナスの具体的な使い道――「時間を買う」
不足する時間を生み出す 家事代行や時短家電
改野
ボーナスの具体的な使い道を聞きたいんですが、まず1つ目に挙げたポイントが「時間を買う」ということでしたよね。これは、かなり忙しいというお話で結びつきました。
露口
いやー、ほんとそうですよね。忙しい人は多いと思います。収入が上がってそれなりの仕事のポジションが任されました、家庭でもちょっと責任が増えます…ということになりますと、不足するのは、お金もそうなんだけれども、時間もけっこう不足しますよね。
改野
24時間だから。1日。
露口
そう1日24時間、これは平等ですよね。ボーナスを使って時間を生み出すという発想、これがめちゃめちゃ大事になってきますね。
改野
例えばどうだろう、私だったら家事代行等?
露口
まさにそうですよ。家事代行いいですよ。
改野
やったことないんですけどね。
露口
あ、そうですか。ぜひやってみていただきたいですね。これは面白いですよ。例えばそうですね、先日、なかやまきんに君のYouTube見てたんですけど、シェアダインという家に来て料理を作ってくれるサービスを使っている動画があり、面白そうでしたね。
改野
おいしそう?
露口
たんぱく質を重視した料理を作ってくれって言って、それに応えてたんですけども、めちゃくちゃおいしそうでしたね。
改野
それで時間が節約できるってことですね?
露口
そうですね、時間は節約できますね。自分で作ろうと思ったら、すごい時間がかかってしまいますよね。
改野
そうですね。
露口
例えば、料理もそうですが掃除や洗濯を任せるというのもあります。週3時間(家事を)任せるとしますよね、そうすると年間だと50かけて、150時間ですか。それで1日の労働時間を8時間だとすると、まぁ19日分の労働時間。
改野
19日分になるんですね。
露口
そう。
改野
ボーナスで19日分の時間を買うと考えると印象が変わりますね。
露口
まさにその通りですよ。もうだから家事代行は時間を創ってくれる装置だと思ってほしいですね。その(創ることが)できた時間、仕事はもちろんですけども、睡眠にあてる、運動したい、家族との時間、いろんなものを学んでみる、副業にも使える――これやると本当にね、人生全体の生産性が上がってくると思いますよ。
改野
私、時短家電も欲しいです。
露口
これも、めちゃくちゃ重要ですよね。最近、評論家の勝間和代さんの「仕事と人生を変える 勝間家電」(ダイヤモンド社)という本を読んだんですよ。けっこう売れている本で、本屋にいっぱい置いてあると思うんですけども。家電とかテクノロジーを使い倒して効率的に生きようというふうに私は決めましたね。
改野
実際に何か使っていらっしゃるものは?
露口
そうですね。食洗器とか使っていますね。洗ってくれる、あれは便利ですよね。あと、ドラム式洗濯乾燥機もすごい便利ですね。乾燥してくれますしね。
改野
干すのが面倒なんです。
露口
そうですよね。あとは、調理家電とかですね。今電子レンジとかでもすごい色々機能があるじゃない。
改野
みたいですね。うちはけっこうシンプルです。新しいのが欲しいなぁ。
露口
そうですか。高いのを買ったらね、時短につながりますから。時間を買うという感覚でぜひお願いしたいなと思います。
改野
時間を買うね。
露口
そうなんですよ。要はこういう家電買ったりするのはですね、家庭内の設備投資という感じですよね。
改野
あぁそうですね。
露口
ハイパースケーラー(大規模クラウド事業者)とかね、色々設備投資してビジネスやっていますけれども、家庭でも生産性を高めるためにいろんな設備投資をしていきたいですよね。
改野
ちょっと私が司令塔になって、設備投資したいところですね。
露口
ぜひお願いします。
改野
夫のボーナスで。(笑)
露口
えぇ、人のお金を使うっていうのがいいですよね。
改野
ちょっと冷静に距離をとって見られるからいいかもしれないですよね。自分の好きなモノを買うだけじゃなくってね。
露口
そうですよね。
AIは使いこなせれば、時短の強力なパートナーに
改野
あとAI(人工知能)、(米オープンAIの)「Chat(チャット)GPT」はどうですか?
露口
今もう、何でもかんでもみんな相談しますよね『チャッピー』に。
改野
本当に全てのことが合っているかどうかはわからないんですけれど、参考にはなりますよね、すごく。
露口
そうですよね。AIを使いこなす人とそうじゃない人、生産性がめちゃくちゃ違うと思うんです。
改野
そうですよね。
露口
もう全然違いますよ。アイデア出し、情報収集、文章作ってもらったり、ということができますからね。これは時短の強力なパートナーといえると思います。使うことによって、作業時間が30分なり1時間の短縮ができるなら。月数千円ですか?かかるコストが。有料のやつですと。
改野
課金していくんですよね。そこまでは使ったことがないんですけど。
露口
私も実は無料のばかり使っているんですけれど、あまりに便利なので、労働時間を削減できるんだったら有料のも試してみたいなと考えています。
改野
マーケットの解説の方とか、けっこうな課金をして資料を作っていらっしゃるとか聞いたり…。
露口
それはわかりますよ。完全にAIがしてくれますからね、色々。PBR(株価純資産倍率)の推移をグラフにしてくれっていったら作ってくれますからね。すごい便利だと思いますよ。
改野
確かに時短になりますね。
露口
このAI関連のスキルは身につけると、転職とかにも使えそうですよ。
改野
今むしろAIの知識がないと、なかなか転職も難しいって話も聞きますもんね。
露口
そう。課金してでもAI関連のスキルを高めるのはアリだと思います。
改野
時間を節約してリスキリングの時間にあててAIを学ぶとかでもいいんですよね。
露口
まさにその通りですね。
自分にとっての最大の資産は、金融資産ではなく「稼ぐ力」 健康のための投資も重要
改野
あとヘルステックはどうですか?
露口
ヘルスケアや医療とテクノロジーを組み合わせて、健康管理に役立てるってやつですよね?
改野
露口さん好きそうだなって思って。
露口
私は単純な筋トレなんで。これも、注目されていますよね。それを使って健康に役立つなら、それはそれですごい良いことだと思います。やっぱり、自分にとって最大の資産は、金融資産ではなく「稼ぐ力」だと思うんですよね。
改野
稼ぐ力。
露口
稼ぐ力。その土台になるのは何ですかって言われたら、やっぱり健康じゃないですか。健康じゃないと何もできないですよね。私は新聞社に勤めているんですけども、よく「原稿よりも健康」といわれてるんですよ。
改野
えっ、そうなんですか。
露口
言われてます。
改野
新聞社あるあるなんですか
露口
新聞社あるあるですね。原稿より健康とは言われています。でもね、実際には健康を犠牲にするような人もいる気がしますね。はい。
改野
昭和の「24時間働けますか」世代はそうかもしれないですね。ちょっとマインド変えないといけない。
露口
そうですね。そこはちょっと考えて、健康第一でいきたいところですよね。
改野
健康のために何か投資するとすると、何が候補ですか?
露口
これね、睡眠系だと思います。
改野
寝ること。
露口
はい。睡眠です。
改野
枕とか?
露口
はい。やっぱりね、判断力とか集中力、それから記憶力、何か作るときの想像力であったり、そういうのは、よく寝ていないと作れないと思うんですよね。
改野
確かに。
露口
睡眠不足だと、ぼーっとしていることもありますでしょう。
改野
ありますね。寝不足だとなかなか。私、テレビの生放送を毎日やっているんですけど。
露口
いつも朝番組じゃないですか?
改野
そうなんです。日経CNBCの朝番組、早朝から起きて番組やってるんで。
露口
そりゃ大変じゃないですか。
改野
寝ることは大事で、ちょっと寝不足だとちょっと判断遅れる気がするから怖いですよ、やっぱり。
露口
何か工夫していることとかあります? 寝るために。
改野
私は何時までに、例えば4時半に起きるとすると、4時半までに回復を絶対しますって願って寝てます。枕とかそういうことじゃなくって。
露口
時間かかりそうですよね。4時半に起きるって。
改野
絶対起きますよ。
露口
そうですか。例えば4時半に起きるんだったら、夜中の12時を過ぎても寝れないとかになったら、何か焦ってきません? お酒を飲むとか?
改野
お酒飲みたいですけど10年この番組やっているのでね、だんだんメンタルが。すぐ眠れますね。でも枕とか欲しいなと思いますよ。
露口
やっぱりね、睡眠環境はとても大事。これもう是非ね、ボーナス使ってほしいですね。首も大事ですよね。
改野
私も筋トレだけじゃなくてトレーニングもやるので。ちょっと体整えたいなと思う。
露口
大事だと思いますよ。そういう意味じゃ枕、あとはマットレス。
改野
そうですよね。
露口
それからまあ遮光カーテンとかですかね。
改野
光ね。
露口
光ね、けっこう起きますから。遮光カーテンも大事。そのへんを整備していただけたらと思いますね。
改野
1日に換算するとそんなに高い金額じゃないですよね?
露口
そうなんですよね。10万円ぐらいの寝具を買って10年くらい使うとすれば、1年あたり1万円、1日あたりだと数十円ということになりますんで。
改野
たしかに。
露口
それによって睡眠の質があがって自分の生産力があがるんなら、オーケーです。
改野
甘いモノ食べるよりもいいかもしれない。
露口
はい。
改野
あとあれはどうですか。人間ドックとか健診、健康診断とか。
露口
そうですね。これも重要ですよね。医療的な判断は専門家に委ねる必要があると思うんですよね。定期的に自分の状態を把握するということは、すごい大事だと思います。あとは、自分で口座の残高とかをチェックする人は多いと思うんですけど、自分の血圧、ちゃんと毎日チェックしていますか?
改野
いや、測っていないです。
露口
そうですよね。そういう人は多いと思います。ちなみに自分は最近、高血圧気味になってきたので毎日測るようにしてるんですけどね。
改野
そうすると意識、上がりますか?
露口
意識上がりますね。食べ物とか注意するようになりますよね。
改野
自己流だとなかなか難しいところもあるんですかね。客観的に見ないといけないっていう。
露口
そうですね。そういう意味でおススメしたいのは、人間ドック、健診を受ける。これも重要ですよね。まずそれで自分の健康状態をチェックする。あとね、やっぱり運動をしたいんですよ、運動。
改野
十分していると思いますけども。
露口
そうですね、いや、これをご覧の皆さんにも是非やっていただきたい。筋トレしたいという人いっぱいいらっしゃると思いますが、やはりね、パーソナルトレーナーを最初に付けた方がいいと思うんですよ。
改野
そのコストは惜しくないんですか?
露口
(パーソナルトレーナーを)付けないで自己流でやると、無茶苦茶なフォームでやっているケースが多いです。サイドレイズ(ダンベルを持ち上げる筋トレ)をこんな感じで上げてるとか。
改野
正しくは?
露口
正しくは、こういう感じでですね、肘から引っ張られるようなって感じなんですけどね、なんかこういう感じで上げているとか肩が思いっきり上がっているとかになるケースが多い。なのでパーソナルトレーニングは一回付けてみてもいいかなと思いますね。一回、全ての部位につけるんですよ。肩、胸、脚、背中、腕とかね。

改野
全部の部位を学ぶってことですか?
露口
全部の部位をパーソナルトレーナーの方から学んで、そこで覚える。そこから自分一人でやる、というのが効率的だと思います。
改野
ちなみに私アナウンサーの他にトレーナー業も。
露口
そうなんですか。
改野
はい。ジャイロトニック、ジャイロキネシスっていうエクササイズも。
露口
以前、聞いたことあります。
改野
そうですよね。以前ちょっと番組でね。
露口
そうですね、ちょっと健康系の番組やったことありますもんね。
金融だけが投資じゃない、筋肉に語学に資格 リスキリングで「人生、右肩上がり!」
改野
筋肉の話が出ましたけども、筋肉だけじゃなくて語学とか資格とか、リスキリング(学び直し)というのも自分への投資というか、ボーナスの使い方のひとつとして、考えてもいいんですか?
露口
まさにおっしゃる通りです。リスキリングは、人的資本につながってきますからね。これは重要だと思いますよ。学び直しをすることによって、昇進だったり転職だったり、副業だったりにつながってくる可能性がありますよね。
改野
確かに。
露口
そうすると年収が、ガッと上がる可能性があるということなんですよね。リスキリングで人生、右肩上がり!目指していきましょう。はい。
改野
わかりました(笑)。金融資産だけが投資ではないっていう話ですね。
露口
まさにおっしゃる通りです。
ボーナスの具体的な使い道――「コストを減らす」
改野
もうひとつ、コストを減らすっていう話も伺っていいですか? 節税とかも含めてってことですか?
露口
これはすごい重要だと思うんです。収入が高い人ほど重要なのが税金とか社会保険料をどうやって抑えられるか。
改野
そうなんですよね。もちろん税金は大事に使っていただいたらいいんですけども、自分の手元に残るお金は多い方がいいですよね。
露口
重要ですよね。脱税は、アウトです。でも、節税はセーフ、アリですよね。だから使える制度を正しく使って、税金、社会保険料、あとは他の固定費とかも減らしていくことが大事だと思うんです。もしね、これをご覧の方で法人化を考えている方がいらっしゃれば、ボーナスは税務等のインフラを整える初期投資にもなってくると思います。
「ふるさと納税」も良い節税手段 取り組むなら控除上限額の8~9割が目安
改野
一般的なところで考えると、身近なところでは「ふるさと納税」もそれに入りますか?
露口
これはもう、その通りです。すごい良い節税手段だと思います。実質2,000円の負担で、返礼品がもらえる仕組みです。ふるさと納税を使っている人は、だいたい1,000万人強なんですよ。
改野
それって多いんですか?
露口
だいたいね、(ふるさと納税の利用が)できる人のうち、5~6人に一人しかしていないというのが実情です。
改野
ちょっと勿体ないですね。
露口
そう、めちゃくちゃ勿体ないんですよね。もちろん効果が少ししかないという人もいらっしゃるかもしれませんけど、できるならした方がいいかなと思います。(ふるさと納税を)するなら、自分の控除の上限額をポータルサイト等で確認して、計画的に活用するのがいいと思います。もし上限額を超えてしまうと、かなり高い買い物をするのと同じことになりますから、注意が必要です。自分の控除の上限額から、1割から2割ぐらい低いところまでに抑えておいた方が無難かなと思います。
改野
シミュレーションできますもんね。
露口
そうですね。返礼品も色々ありますよ。米、肉、魚あたりがメインだと思うんですけど、いくらとか高級食材、日用品、防災用品、定期便とかもあります。
改野
そんなものも、あるんですね。
露口
常に使うモノをもしふるさと納税でゲットできるなら、生活費の削減にもつながりますよね。
改野
たしかに。
露口
筋トレをして、ふるさと納税でもらった肉とか魚を食べると筋肉も大きくなる、という感じです。(笑)
改野
承知しました。(笑)
露口
なぜ今やるかというと、12月にやる方が多いんですよね。
改野
はい。私も。
露口
今の空いている間にやる。12月だと品切れになっていることとかありません?
改野
あります、あります。
露口
そうでしょう。だからボーナス出た時に、今、やっておく。
改野
なるほど。それはいいですね。夏休みの期間中に子どもたちと相談してというのもアリかもしれないですね。
露口
そうですね、そういうのもアリだと思いますね。
改野
ふるさと納税って、ポイントの還元が禁止されましたよね?
露口
そうです。ポータルサイトによる独自のポイント還元ですね、これはなくなったんです。残念なことなんですけども、ただ、ふるさと納税する時にクレジットカードとかコード決済を使うと、多くの場合、普通の買い物と同じようにクレジットカードやコード決済のポイントが貯まるんです。また最近だと、「ふるなび」でふるさと納税をするときは「ふるなびマネー」という電子マネーを使う方法があるんです。ふるなびマネーへのチャージ時に金額を増量するキャンペーンが実施されていますので、その分お得にふるさと納税ができます。
節税のために使える制度がないか、この機会に確認を
改野
ふるさと納税のお話を聞きました。あと税金面、所得控除とかはどうでしょうか?
露口
そうですね。NISA(少額投資非課税制度、ニーサ)はよく知られていて使っている方は多いと思います。あとは、iDeCo(個人型確定拠出年金、イデコ)、医療費控除、生命保険料控除、小規模企業共済とかは、個人の状況によって使える制度は色々異なります。本来使えるのに使っていないことがあるかもしれませんので、この機会に、節税のために使える制度が何かないか、確認したいですよね。
改野
先ほど、法人設立のお話が少し出ましたが、副業や節税のためにという方もいらっしゃいますよね?
露口
そうですね。まぁこれは一歩進んだような選択になってきますよね。節税したいから法人を作るというのではなく、継続的な副業や事業があって、法人化によってその信用力が上がったり、個人に比べて税率が下がったり、家族の給料を出したり、経費計上等で意味がある場合、効果がある場合には検討したらいいと思います。ただし、ちょっとデメリットもありますね。
改野
デメリット?
露口
法人を作ると法人住民税や、税理士さんを頼む経理関係の費用等が出てきますので、慎重に考えたいですよね。
改野
これから続けていきたい副業や事業があれば、ボーナスを使って法人を設立するのも検討の余地はありというような感じですね?
露口
その通りですね。あくまでもうまくいっている副業、事業があり、将来も続けていくつもりですと。そうであれば、ボーナスを使って会計ソフトとか、経理体制の整備とかにチャレンジしてみるのもいいかもしれませんね。
金利ある世界に合わせて資産配分を見直そう
蓄財の前に、資産配分を見直し「増やすお金」と「守るお金」を分けて考えよう
改野
では次に行きましょう。蓄財の話ですね。金利ある世界で、資産運用はどう変わりそうでしょうか?
露口
そうですね、これはけっこう変わってきますね。ボーナスが入ってくると蓄財、何に投資するかにどうしても目が行くと思うんです。ただやっぱり、最初に見るべきものは、自分の運用資産全体のバランスだと思います。ボーナスで弱い部分を補う、これを選択肢に入れたいと思いますね。
改野
そうですか。バランスだと…最近だと米国株とか全世界株に偏っている方が多そうな印象をもっています。
露口
そうですね。この10年ほどは、米国株や世界株を選んで投資するということが合理的だったような面がありますよね。ただ、資産が増えてきた人ほど、金利が復活した現在、資産配分は見直していきたいですね。それこそ「増やすお金」と「守るお金」を分けて考える必要があるんじゃないかなと思います。
個人向け国債は「守るお金」のひとつの候補 株価下落時の待機資金にも
改野
ものすごく富裕層の方は「お金を守る」ことをすごく大事にされているという話を聞いたことがあるんですけど。露口さん、先日セミナー告知のインタビューで個人向け国債に触れていましたね?
露口
そうですね。これまさに、候補の一つだと思うんですよね。
改野
守る候補ですね?
露口
はい。やっぱりこの金利のある世界になったことによって、個人向け国債の魅力は増してきていると思うんですよね。株価が大きく下がるような局面はこれからもあると思うんです。そういう時に何か待機資金があればいいと思うんですが、個人向け国債をそれに使うのはアリだと思うんですよ。
個人向け国債は、1年経てば換金できますからね。
おまけにね、金利がある世界になることによって、7月募集中の変動10年の(初回)適用利率って1.8%あるんです。すごく上がってきているんです。半年ごとに利率が見直されますので、金利がこれからどんどん上昇していくとなりますと、利子が増えるというメリットがありますね。
改野
なるほど、なるほど。
露口
あと、満期まで持ちきる覚悟があれば、国債も選択肢になってくると思います。2056年6月償還の30年物国債の利回り、これはねおよそ3.9%なんですよ。3.9%、毎年でしょ。満期まで持つと、まぁ元本は倍になるという計算になりますね。大きいと思いますよ。
「株価にマイナス」な金利上昇 下げ渋りが期待されるセクターへの投資も選択肢
改野
大きいですね。株式市場の利回りも大きく上回ってくる感じになると思います。とはいえ、株式でより大きなリターンを狙いたいという人もいると思うんですけど、それはどう思いますか?
露口
そうですね。それもアリだと思いますね。個人向け国債の利回りは上がっていますが、現状の水準だったらまだインフレに負ける可能性が大きいと思います。消費者物価の上昇率なんかと比べますとね。そういう意味じゃ株式も重要ですよね。
改野
はい。
露口
ただ株式の場合はやっぱりそうですね、日銀は利上げ継続の方針を維持していますよね。物価の上昇とか円安が背景にあるんですけれども。世界を見ても、中東情勢は今も混とんとしている、その影響で原油価格が上がって世界的にも物価は上昇しているので、米国の年内の利上げ観測が出ていますよね。
改野
そうですね。
露口
それで金利は上昇しますよとなりますと、これは教科書的には株価にはマイナス要因なんですよね。
改野
そうですね、ネガティブです。
露口
そう。とくにグロース(成長)株、ハイテク株は、資金調達コストは意識されますよね。今朝の新聞だったかな、社債発行が増えている(7月23日付日本経済新聞朝刊1面「社債発行、AI特需で過熱」)というのもありますけど、資金調達コストのところに響いてくるので金利の上昇というのは(株価には)マイナスなんですよね。これまで確かにハイテク株は相場をけん引してきたんですが、金利上昇によるマイナスの影響を無視するわけにはいかないんじゃないかと思うんですよね。
だから、いつでも逃げられるように半身の姿勢でいるということと、相場全体が下げても下げ渋りが期待されるようなセクターへの投資、例えばそうですね、金利上昇ということになりますとやっぱり利ザヤが改善するようなところ、メガバンク等が注目されています。
改野
そうですね、最近も高値をとってますね。
露口
そうですね。三菱UFJフィナンシャル・グループの時価総額が日本企業でトップになったという話もありましたけどもね。あと下値抵抗力がありそうなものだったら、配当が大きい高配当のバリュー(割安)株、それからディフェンシブ関連の生活必需品とかヘルスケア、公益セクター、このあたりは注目しています。中東情勢が未だに混沌としていて、原油価格もまた上がってきているので。
改野
さっき(WTI先物価格が1バレル)90ドル、またつけてましたよね。
露口
そうなんですよ。そういう意味ではエネルギー関連にも注目しています。
金利高・米ドル高で金は「調整局面」入りも、中長期的には上昇との見方が多い
改野
コモディティーだったら金相場はどうですか?
露口
金は最近ちょっとね。1月までは調子よかったんですけど、今はだいぶ下がってきていますよね。ただね、金の本質は変わっていないと思うんです。金が下げてきた理由なんですけど、金は「有事の際には買われる」と言われていたじゃないですか。これが中東情勢が悪化しても反応は鈍く、大きく下がりましたよね。これはなぜかというと、原油価格が上がってインフレの加速が意識されたのが大きいんですよね。それで米国の利上げ観測が出てきました。金は金利が付かないですし、米国の利下げ期待が後退して利上げ観測まで出てきたことによって、米ドルまでけっこう買われてますよね。
改野
そうですね。
露口
ユーロや円に対しても米ドルが上昇しています。やっぱり金は金利の上昇局面や米ドル高の局面では、売られやすい資産ということで、今そうなっているということなんですね。
改野
そうするとしばらくは調整局面なんですかね?
露口
そうですね。ただ最近見てると1オンス=4,000ドルくらいで下げ止まってるのかなという感じもしますよね。だから、中長期的には上昇すると見ている人は多いですよね。背景には通貨価値の下落があると思うんです。世界のマネーサプライは長期的に上がってきているので、24年以降、特に上がってきているので。マネーサプライが増えると長期的に通貨の価値を押し下げたり、物価を上げたりする要因になるじゃないですか。
改野
ええ。
露口
そうすると金は供給に限りがありますから、実物資産として余剰マネーの受け皿になりやすいのかなと思います。あとね、やっぱり需給面も見逃せないですよね。中央銀行がドル離れで金の保有を増やしていて、特に中国は外貨準備として24年11月以降20カ月連続で金の保有量を増やしている。
改野
そんなに続いているんですね。
露口
そういうのも見逃せないですね。
改野
個人がポートフォリオの一部を分散投資として金を据えておくというのはアリということなんですね。
高金利のローンがあるなら返済を 住宅ローンの繰り上げ返済は慎重に
改野
ここまで“攻め”の投資をみてきましたが、“守り”の部分、例えばローンとかはどうでしょうか?
露口
ローンは重要ですよ。ローンを見直すかどうか。もし、すごい高い金利のローンを抱えているんだったら返した方がいいですね。消費者金融から借りているとかは、もう返したほうがいいですよ。カードローンも、(利息が)めっちゃ高いですから、返した方がいいですよ。フリーローンも返したほうがいいですね。
もし金利5%の借り入れを返すということになると、これは5%の利回りを確定的に得るのに近いので、(利息の)高いものは返した方がいいです。
改野
住宅ローンはどうですか?
露口
これはね(住宅ローンの)繰り上げ返済はちょっと慎重に考えた方がいいのかなと思います。
改野
慎重にですか。
露口
はい。慎重に考えた方がいいと思いますね。なぜかというと、変動金利は1%くらいの人が多いと思うんです。投資で1%くらいの利回りを得られるかどうか。世界株とかに投資していますと長期的には可能じゃないのかなと思うんですよね。
ただ、金利上昇局面では固定で借りているのか変動で借りているのか、残高がどのくらいなのか、返済期間を確認するのは必要です。あと住宅ローン減税はけっこう(効果が)大きいので、どのくらい残っているのかも確認したいですよね。
不動産投資ローンについては金利が2~3%程度の人が多いと思います。持っている物件が長い間空室になっていて、その物件の価格が周辺の相場から判断して上がっているのであれば、売却も検討していいかと思います。ただね、税率が下がるのは保有期間が5年を超えてからなのでその辺は注意してほしいですね。
改野
わかりました。そうするとボーナスでやるべきことは、金融商品を買うだけじゃなくて、資産と負債を同時に見ていくことがとっても大事なんですね。
ボーナスの配分を、自分の状況に合わせて考えてみよう
改野
それでは、実際にボーナスをどう配分していけばよいのでしょうか? 100万円と200万円で見ていきましょうか。
露口
そうですね、100万円と200万円。100万円というのは先日、経団連の集計で大手企業の夏のボーナスが初めて100万円台にのせたというニュースがあったんですよね。すごいですよね。
ボーナス100万円なら『ディフェンシブ型』 蓄財を厚めにしつつ、自己投資もしっかり
改野
いいなぁ…。ボーナスがないんです。どう考えましょう。
露口
そうですね。蓄財・運用・ローンの返済というお金周りの話に40%くらいですかね、消費に30%いきましょう、健康・自己投資に20%、節税10%。どうです?
改野
蓄財40%、消費30%、健康に20%、節税10%ですね。どういったポイント?
露口
これはね「ディフェンシブ型」。防衛力を高めるって感じですかね。
改野
ふーん、確かにそうですね。
露口
もちろん、この割合は目安なので、あくまで参考にして、自分に合った配分にしていただけるといいと思います。ディフェンシブ型とはいっても、全部を投資に回しているという人がけっこう、周りでいるんですよ。私の周りでも。
改野
けっこう攻めてらっしゃる。
露口
けっこう攻めてる。まぁ全部とは言わないけど大半を投資に回しましたっていう人、いるんですけどね、よく今、「NISA貧乏」って聞きますでしょう?
改野
若い子たちって言うんですかね、NISAを始めたばかりの人たちがどんどんお金をNISAに入れてしまって…。
露口
そうですよ、稼いだお金をどんどんどんどん入れていく。
改野
で、手元にお金がなくなってしまうということですよね?
露口
その通りです。2024年の元旦にお亡くなりになった評論家の山崎元(はじめ)さんが「若い時期こそ、金融への投資より、様々な勉強・スキルアップや芸術や旅、恋愛等の経験を含む自己投資の方が効率的だ」とおっしゃっていたんですね。これは日経電子版「マネーのまなび」で取り上げているんですが、山崎さんは「若い時期、投資ばかりで倹約して旅や恋愛、様々な芸術に触れないでいると、退屈なおじさんになる」とそういう警鐘を鳴らしているんですよね。
改野
退屈なおじさんにもおばさんにもなりたくないですね。
露口
そうなんですよね。まさにその通り。だから自己投資とかね、ぜひやっていただきたいなというふうに思いますね。
ボーナス200万円なら『高所得会社員型』 消費、自己投資を厚めに、人生を豊かに
改野
200万円の場合も聞いていきたいです。
露口
そうですね。これは「高所得会社員型」ということですね。収入が高い人ほど、時間の価値が上がってきますよね、時給が高いということですから。
改野
あぁ、そういうことですか。
露口
はい。だからこれはそうですね、時間を買うということで何か色々な、例えば効率的な家電とかを含めて消費に40%、健康・自己投資に30%、蓄財・運用・ローン返済20%、節税に10%。これを目安に考えるといいと思いますね。
改野
消費40%、健康に30%、蓄財20%、節税10%と。金額が大きくなるほど自分への投資が大きくなるという考え方なんですね。
露口
まさにそうですよね。やっぱり、人生を豊かにしていきましょうということですね。
改野
ほんとそうですよね。何のためにお金を増やすのか、何のために生きているのかっていうのを忘れがちですけども、幸せに過ごして…。
露口
幸せになりたいですよね。
改野
そうですね。
人生を豊かに右肩上がりにするために、まず30分、現状を把握する時間を
改野
さておしまいに、セミナーをご覧の皆さんが明日からできることを整理してみましょうか。
露口
そうですね。まずね、色々買う前に、30分の時間を取っていただきたいと思います。それでスマートフォンの中に入っているような金融情報、現在の資産配分がどうなっているかを確認したいですね。具体的には銀行口座や証券口座の残高とその中身、どういうところに投資しているか、NISAの枠がどれぐらい余っているか、住宅ローンも含めてローンの残高とその金利がどうなっているか、他のローンがあるのかどうか。そういうのを確認した上で、他の消費、蓄財、それから健康、自己投資にどれぐらい回すか検討したいところですね。
改野
たしかに色々買う前に、まずは自分の身の回りとかスマホの中等をチェックすることが大事ですね。
露口
そうですね。ついでに固定費も点検した方がいいですね。
改野
固定費も。
露口
はい。例えば、スマホの料金プランがどうなっているか、自分がどんなサブスク(サブスクリプション、定額課金)に入っているか、クレジットカードを持っているなら年会費がどのくらいかかっているかとかですね。あと保険に過剰に入っていないかとか、そういうところもチェックしていきたいですね。
改野
わかりました。本当にそれは人生を豊かに過ごすためということですね。
露口
はい。もう一回いきますけど「人生、右肩上がり」です。
改野
です。今日は「夏のボーナス最適化戦略」と題して、人生と資産をアップグレードするお金の使い方を考えました。
日経平均株価の年末予想レンジ「6万3,000円~7万8,000円」
改野
露口さん、質問ちょっとだけいいですか。
露口
あぁいいですよ、どうぞ。
改野
皆さんから事前にいただいた質問を少しだけ聞いてみたいんですが、「日経平均の年末の予想レンジは?」という質問が来ているんですよね。
露口
あぁ、難しいですね。これは予想PER(株価収益率)から考えていきたいと思います。昨日の終値が6万6,000円台で、予想PERが18倍なんですよね。EPS(1株当たり純利益)で3,700円弱というところなんですけれども。2023年3月末に東京証券取引所が資本コストとか株価を意識した経営をしてくださいよと企業に要請してから今までのPERの平均が、大体16倍くらいなんです。
改野
今ちょっと高いんですね。
露口
ちょっと高いんですよね。ただ、だいぶ浸透してきたのは去年くらいからなので、17倍くらいは許容できるかなというところで、3,700円×17倍でおよそ6万3,000円。そこを下限に見ておきたいと思います。
改野
はい。上限は?
露口
上限はね、これね20倍くらいまであっていいと思うんですよ。
改野
そうですか。米国とかで20倍はたまに聞きますね。
露口
そう。ナスダックは25倍くらいまでいってるし、S&P500は21倍、22倍ぐらいなので。最近の日本企業は自社株買いも色々やっているし、資本コスト、株価を意識した経営も実践してきているので、外国人投資家からも見直し余地ってまだまだあると思うんですね。なので、20倍まで考えてもいいと思います。20倍で計算すると(予想の上限は)7万4,000円ということで。
改野
そうすると、最高値を越えますか。
露口
そうですね。(日経平均の最高値は)7万2,300円くらいでしたからね。それを上回るというところですね。
もうすぐ企業決算の発表が本格化してくるじゃないですか。年末までに5%くらいEPS(1株当たり利益)が伸びる可能性があると思うんですよ。シンクタンクとか年間TOPIXベースで10%くらいの伸びを予想しているところもあると思うんです。まぁ半年くらいだったら半分の5%として、そう考えるとEPSが今の3,700円×1.05×20倍ということで、まぁ7万8,000円ぐらい。
改野
わぁ高いですね。
露口
高いですかね。
改野
私の感覚ですよ。7万2,000円くらいしかまだ見たことがないから7万8,000円は高いなと。
露口
期待を込めてということですからね。
改野
はい、わかりました。時間が来てしまいましたので皆さんからの質問をひとつにさせてもらいましたけども、予想レンジまで上げていただいてありがとうございます。6万3,000円が下限で7万4,000円、もしくは7万8,000円あたりを露口さんは見ていらっしゃるということです。
露口さん、ありがとうございました。
露口
どうも! ありがとうございました!
(以上)
改野
はい。それではここからは第二部といたしまして「7月、今月のマーケット振り返りと、8月、来月の注目ポイント」に入っていきます。時﨑さん、よろしくお願いいたします。
Oliveコンサルティング時﨑達弘さん(以下「時﨑」)
お願いいたします。
改野
では、自己紹介からお願いいたします。
時﨑
ありがとうございます。皆さん初めまして。株式会社Oliveコンサルティングの時﨑と申します。本日はどうぞよろしくお願いいたします。
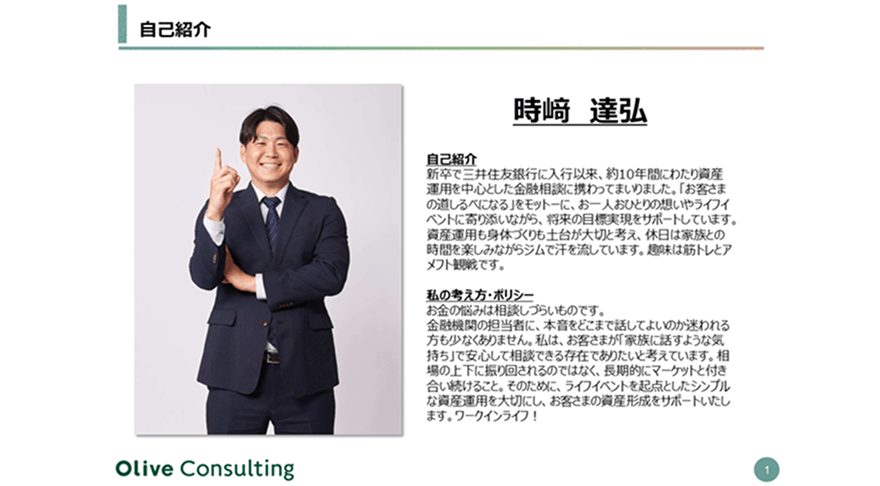
私は、新卒で三井住友銀行に入行し約10年間にわたり資産運用を中心とした金融相談に携わってまいりました。「お客さまの道しるべになる」をモットーに、お一人おひとりの想いやライフイベントに寄り添いながら、将来の目標実現をサポートさせていただいております。
実は私も、露口さんと同じで筋トレがすごい好きでして。
改野
筋トレでキャスティングされているんですね。
時﨑
そう、今日はマッチョで集められていると聞いているので。私も「資産運用も身体づくりも土台、体幹が大切」という信念を持っております。
改野
私も共感できるところかもしれません。
時﨑
はい。よろしくお願いいたします。
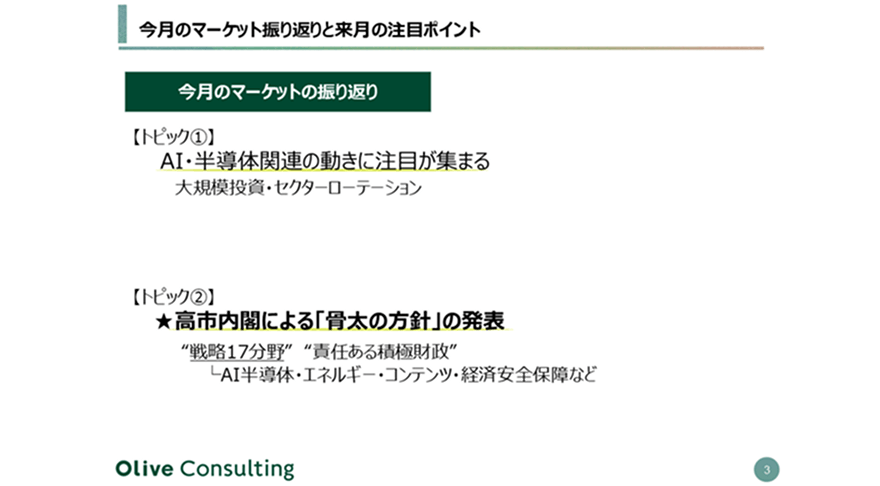
7月のマーケットの振り返り
AI・半導体関連中心の相場,一部にセクターローテーションも
改野
ここからは第二部の本題に入っていきます。足もと相場は荒れてきていますが、どう見ていますか?
時﨑
そうですね。先週、日経平均株価は史上5番目の値下がりを見せる等、けっこう、足元は不安定な相場が続いていると思います。ポイントを絞ってお話しをさせていただきますと、7月も、AI(人工知能)・半導体関連が引き続き市場の中心テーマになっていたかと思います。
改野
そうですね。
時﨑
AIの普及に伴って、半導体やデータセンター等への大規模な投資が続いており、関連企業への期待も高まっている状態です。ただ一方、市場では「これだけの大規模な先行投資を将来、しっかり回収できるのか」という見方も出始めています。
改野
そうですね。
時﨑
ですので、これまで上昇していたAI・半導体関連銘柄から一部の資金が他業種へ移る動き、いわゆるセクターローテーションも見られた月だったと思います。
改野
そうですね。セクターローテーションという点でも少し不安定さが見られて、どちらとも言えないような相場が足もと続きなかなか難しいと思うのですが、AIや半導体に関しては投資回収への見方、ネガティブな見方も出てきているということなんですね。
相場の変動以上に注目は「骨太の方針」 中長期の成長分野にも注目を
時﨑
はい、おっしゃる通りです。ですから、上がったり下がったりと不安定な動きがあるんです。ただ私は、こうした短期的な相場の変動以上に注目したいものがあります。それが、高市内閣が示した「骨太の方針」です。政府として2040年、名目GDP(国内総生産)1,100兆円を目指す方針を掲げており、その実現に向けて戦略17分野へ官民投資を進めていく方向性を示しています。
対象分野には今注目されているAI・半導体、エネルギー、コンテンツ、経済安全保障等が含まれており、日本が今後どの産業を重点的に育成していくかが見えてきていると思います。
今後も、短期的な株価の調整はあると思いますが、中長期で見ると、日本として今後どのような成長をさせていくかが、方向性が明確になりつつあると思います。
ですので、今後具体的な予算案や政策への落とし込みとあわせ、その方向性がどのように実行されていくかに注目していただければと思います。
8月のマーケットの注目ポイント
改野
8月の注目ポイントはどのあたりにあるとみていますか?
「夏枯れ相場」と決算発表に注意
時﨑
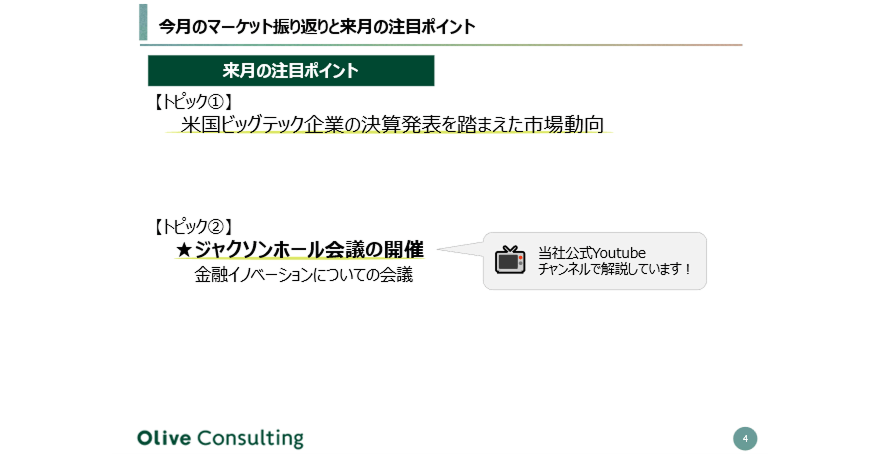
8月は機関投資家も夏季休暇で夏休みに入ることもあり、市場参加者が比較的減りやすくなります。なので、よく「夏枯れ相場」と呼ばれる時期になるのですが、売買代金が少なくなることで、普段以上に、相場が大きく動く可能性があります。特に足元ではAI・半導体関連銘柄に資金が集中していますので、今後の決算発表の内容によっては短期的に価格の変動が大きくなる可能性もあります。
改野
たしかにそうですね。
ジャクソンホール会議、特にFRB議長の発言に関心
時﨑
はい。ただその中で私が最も注目している8月のイベントは、下旬の(米経済シンポジウム)ジャクソンホール会議です。世界の中央銀行関係者が集まる会議で、今後の金融政策を占う重要なイベントとして注目されています。特に市場では、今期新たに就任したケビン・ウォーシュFRB(米連邦準備理事会)議長が、今後の景気、物価、金利についてどのような考えを示すのか、注目されています。
改野
FOMC(米連邦公開市場委員会)前ですしね。
時﨑
おっしゃる通りです。9月のFOMCを控えるタイミングでもあり、ここもマーケットが大きく反応する可能性も少しあるかと思います。これは番宣のようで大変恐縮なんですが、ジャクソンホール会議について、当社公式YouTubeチャンネルで解説動画を収録しアップ予定です(7月31日に動画アップ済み)。公開されたらホームページやSNS等でお知らせしますので、ぜひご期待いただければと思います。
改野
わかりました、ありがとうございます。今お話いただいたポイント、しっかり押さえておきたいですし、ジャクソンホール会議の動画は、私もチェックしたいなと思いました。
Oliveコンサルティングのサービス内容について
改野
Oliveコンサルティングさんには、時﨑さんのようなアドバイザーの方が多く在籍されていて、お客さまのご要望に応じてオンライン面談やコンサルティングを提供されていると伺っています。実際に資産運用にはどのように向き合っていけばよいですか?
Oliveコンサルティングの3つの特徴――「見える化」「運用」「相談」
時﨑
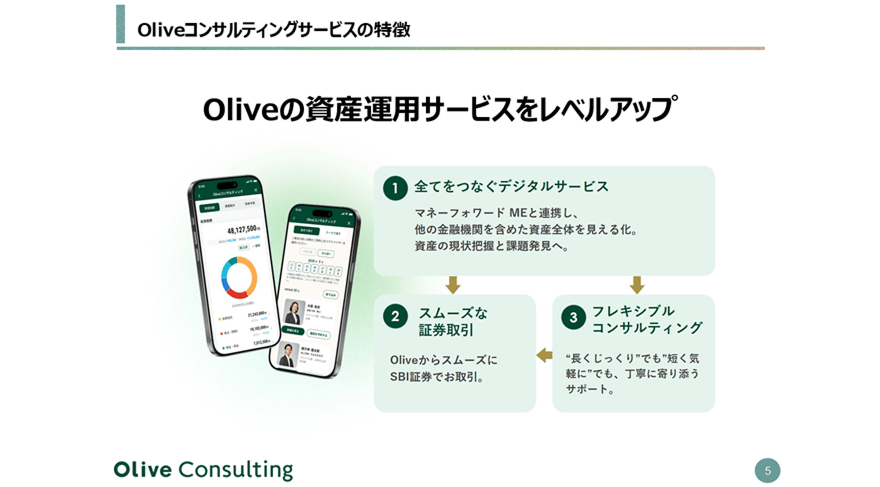
まず簡単に当社サービスについて,ご紹介させていただきます。大きな特徴が3点あります。1つ目が「見える化」、2つ目が「運用」、3つ目が「相談」。この3つです。
まず、マネーフォワードME(というアプリ)と連携して、資産全体を見える化します。ご自身で運用できる方はそのままSBI証券で取引ができます。一方で、不安や疑問がある場合には私どもアドバイザーとご相談いただける仕組みになっています。
改野
資産状況を把握して、(運用まで)自分で進めることもできるし、必要な時には相談もできるし、自分のペースで使えるということですか?
時﨑
おっしゃる通りです。まさにその点が特徴です。お客さまには「全部相談したいよ」という方も、「最後の決断だけ相談したい」、はたまた「セカンドオピニオンとして話を聞いてみたいよ」という方もいらっしゃいます。なので、それぞれに合った形でご利用いただけるかと思います。
改野
たしかに、周りに投資についてお話しする人がなかなかいない方も多いと思うんですね。そういう時はプロに相談できるというのは安心感が大きいですよね。
時﨑
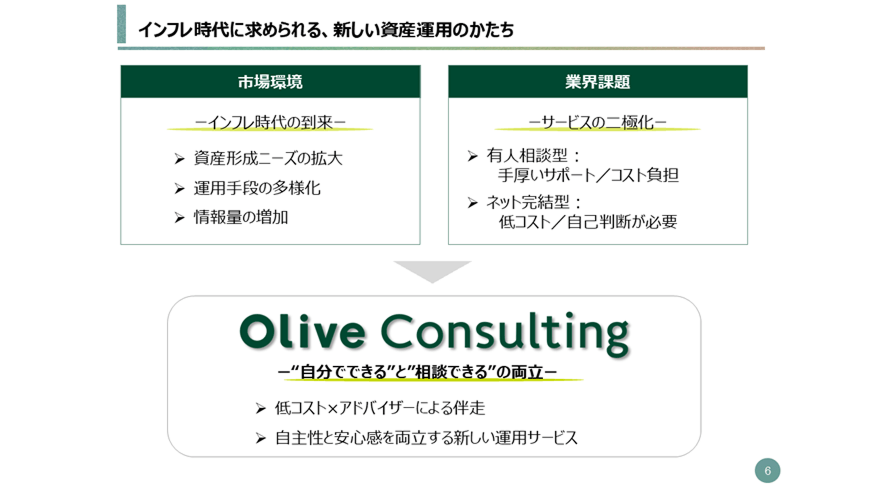
やはりインフレ時代に入ってきて資産運用の重要性はかなり高まっていると思うのですが、一方で選択肢が増えすぎて「自身に合う運用は何かな」と不安になる方も増えています。ですから私どもは「自分でできる」と「人に相談できる」の両方を提供し、お客さまが納得して意思決定できる環境つくりを大切にしています。
コンサルティングの流れ――「つかうお金」「まもるお金」「ふやすお金」を分け、一緒に考える
改野
サービスが二極化していくなかで、ちょうど間を埋めるサービスのイメージですね。実際に面談をお願いしたい場合は、どんな流れでコンサルティングをしていただけるんですか?
時﨑
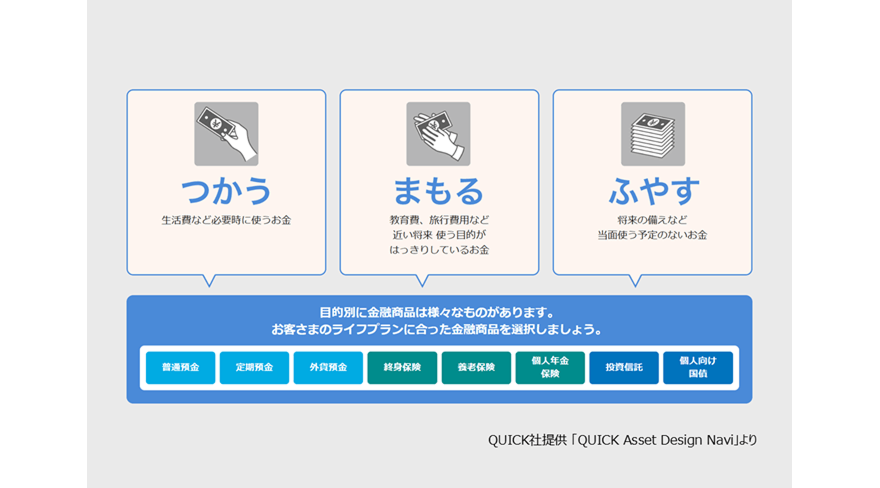
お客さまごとに内容は変わっていくんですが、まずは現在お持ちの資産を整理するところから始めていきます。私たちは「色分け」と呼んでいるんですが「つかうお金」「まもるお金」「ふやすお金」という考え方で資産を分類し、それぞれの目的に適した置き方を一緒に考えていきます。
第一部で露口さんもこのような考え方について触れていましたが、ボーナスという目の前のお金だけではなく、長い目で見た資産運用においても全く同じで、これはとても重要な考え方になります。
改野
やっぱり商品選びからではなくて、整理からまずは始めるということですね。
資産運用とボディメイク――共通点は「資産分散」「長期投資」「時間分散」
改野
時﨑さんと露口さんってマッチョ系でちょっとキャラが似てるなと思ったんですけども、資産との向き合い方も通ずるところがありそうですか?
時﨑
そうですね。やはり筋トレを通して得られる人生観みたいなもの、ボディメイクというのが私のコンサルティングのスタイルにも落とし込まれているという感じかもしれないです。
改野
例えば?
時﨑
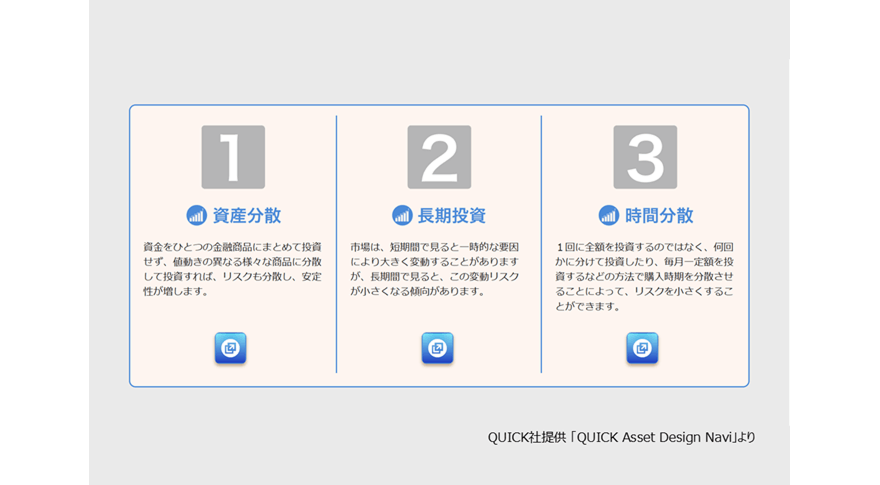
例えばお金の色分けをした上で、この資産分散、長期投資、時間分散といった具体的な考え方を軸に、お客さまに合った運用方法をお伝えするんですが。
改野
はい。資産分散、長期投資、時間分散?
時﨑
おっしゃる通りです。この3つは、実はボディメイクにも通ずるところがございまして。
改野
本当ですか?
時﨑
そうなんです。私、以前ご面談で「資産運用とボディメイクにちょっと興味があるけど難しそうだな」とおっしゃっていたお客さまがいたんですけど、このページを使い、どちらも基本的な考え方は一緒ですとお伝えしました。
改野
私にも教えてください。
時﨑
1つ目の資産分散は、先ほどの露口さんのお話にもありましたが、資金をひとつの金融資産にまとめて投資するのではなく、値動きが異なる様々な商品に分散して投資することによって、安定性が増します。これがボディメイクにおいては2つポイントがあります。1つ目がPFCバランス――、聞かれたことあります?
改野
PFCバランス?
時﨑
はい。食事で大事なんですが、Protein(たんぱく質)、Fat(脂質)、Carbohydrate(炭水化物)です。
改野
たしかに大事です。
時﨑
食事もひとつに偏らずにバランスよく食べることが大事です。
改野
資産分散も。
時﨑
おっしゃる通りです。
改野
わかりました。次は?
時﨑
もう1つが、鍛える部位です。人間は全身で生活していますので、腕だけ鍛えるとかではなく、胸や背中、脚…全て鍛えることが大事です。
改野
部位分散…。
時﨑
おっしゃる通りです。筋トレの部位分散と思っていただければと思います。そして2つ目が長期投資。やはり身体も資産も、一朝一夕では大きくなりませんので、長期で育てていくことが大事です。
よくここはキーワードで「睡眠」という話をするのですが、資産運用ではよく「果報は寝て待て」とあります。短期で売買するのではなく、目的をもって運用をして、その目的が来るまではほったらかしにして運用していくのも一つの手です。
改野
それが睡眠ということですか?
時﨑
おっしゃる通りです。なので運用商品を寝かせておく、ここが睡眠です。ボディメイク面でいうと、いい栄養を取って筋トレをたくさんしても、睡眠が悪ければ回復も成長もしませんよね。
改野
そうですね。
時﨑
ですので、この睡眠というところもとても大事です。
改野
わかりました。
時﨑
そして最後、時間分散のところです。時間分散も1回に全額を投資するのではなく、何回かに分けて投資したり、毎月一定額の積立投資が大事と言われています。
ここもボディメイクの面でいうと、一度に大きく摂取しても消化しきれない、栄養を吸収しきれない。なので時間を分けて食べていく。あと筋トレもコツコツしていく。これが大事かと思います。
改野
筋トレのコツコツはわかるんですが、食べるのもコツコツがいいんですか?
時﨑
おっしゃる通りです。よく空腹を我慢する方もいると思いますが、逆効果です。いっぱい食べたくなる欲望や食べた時の血糖値の爆上がりが影響するので、常に腹八分目と思うとよいと思います。
改野
投資と同じでちょっと冷静な目線が大事なんですね、ボディメイクも。
時﨑
おっしゃる通りです。目的をもってそこに向けて時間をかけていく。そのためには一喜一憂せずに、長く相場であったりトレーニングをしていくのが大事かなと思います。
わかりやすい説明も大切に――投資シミュレーションのご紹介
改野
投資に対するシミュレーションみたいなものもできるんですか?
時﨑
はい。QUICK社が提供しているQUICK Asset Design Naviというツール等を使いながら、他にも現状把握や将来のシミュレーション等も行っています。
改野
ツールを使いながら説明していただけると、お客さま自身も理解しながら進められそうです。コンサルティングのイメージ、わかりました。ありがとうございます。
ここでは紹介しきれない情報は、ぜひOliveコンサルティングのホームページへ!
改野
では最後に、お知らせもありますね。
時﨑
本日、ご紹介しきれなかったサービスや、最新のキャンペーン情報等はホームページに記載しています。また、マーケット情報や資産運用に関する情報発信も行っていますので、ぜひ一度ご覧いただければと思います。
改野
今日は、筋肉のキャスティングでしたけどどうでしたか?
時﨑
私も第一部で露口さんの身体をみて、僕はまだまだ小さいなと思ったので、あと10年後20年後には露口さんを越えられるようにしっかりと長期目線で筋トレしていきたいと思います。
やはり将来、自分の人生も楽しくしていきたいと思いますので、今はコツコツ長く運用していきたいと思います。
改野
ボーナスの使い方も参考になりましたか?
時﨑
はい。ボーナスも入ってきて何にしようかと思っていたので、自分の分散、資産の見直しもやってみたいと思います。
改野
ありがとうございます。マーケットの見方だけではなくて資産運用との向き合い方、コンサルティングの考え方についてもよく理解することができました。それではこちらで第二部を終了とさせていただきます。時﨑さん、改めてありがとうございました。
時﨑
ありがとうございました。
(以上)
人気記事
注目タグ
ご注意事項
本資料は投資判断の参考となる情報提供のみを目的として作成されたもので、投資勧誘を目的としたものではありません。投資に関する最終決定は投資家ご自身の判断と責任でなさるようお願いします。本資料は、信頼できると判断した情報源からの情報に基づいて作成されたものですが、正確性、完全性を保証するものではありません。万一、本資料に基づいてお客さまが損害を被ったとしても当社及び情報提供者は一切その責任を負うものではありません。本資料は著作権によって保護されており、無断で転用、複製又は販売等を行うことは固く禁じます。