講師
節約オタクふゆこ
節約・投資系ユーチューバー

URLをコピーしました
公開日
2026.09.09
仕事でも趣味でも、「なんとなく」で続けていては満足な成果に繋がらないのが世の常です。株式投資も同様に、「なんとなく」続けていても資産は思うように育ってくれません。成果を出すためには、目標を定め積極的に投資元本を増やし、自分なりの投資戦略を持つことが欠かせません。
そこで今回は、9月24日に開催するオンラインセミナー『「なんとなく投資」から「経済的自由」へ! ふゆこ式・迷わない資産形成ロードマップとポートフォリオ再構築』に先立ち、講師の節約オタクふゆこ氏に話を伺いました。
節約オタクふゆこ氏は会社員として勤務しながら、「節約・株式投資・副業」という3本柱で資産を築きはじめ、ユーチューバーとして独立。現在の資産は7,500万円を超えます。強い意志で実践する節約から明確な投資哲学による株式投資まで、同氏が実践する「なんとなく」ではない資産形成に迫ります。
ふゆこ氏:奨学金を借りてまで大学院で学び、半導体関連のエンジニアとして働く自分は、優秀か否かは別として「すごく頑張っている」と思っていたのです。
それなのに、手取りは20万円程度で生活にはまったく余裕がなく、女性エンジニアを軽視する企業風土と連日の残業に疲れ切っていて……将来に対して不安しかありませんでした。報われない気持ちがあまりに募り、「なんだこれは。こんな会社はおかしい! 会社も社会も間違っている!」という状態でしたね……(苦笑)。
でも、それは結局、自分から変化を起こそうとせず、他責思考で文句をいっているだけだったのです。そんな自分自身に辟易としていた頃、「FIRE(Financial Independence, Retire Early:経済的自立と早期リタイア)」という概念を知りました。「本気で節約して投資をすれば、わたしも自由に生きられるのかもしれない」と思い一念発起し、転職、そして、節約や投資を始めるだけでなく、ブログやYouTubeといった副業も開始しました。
26歳当時の貯金は30万円ほどでしたが、29歳までの4年間で徹底した節約を継続し、資産1,000万円を達成することができました。この時点で株式投資に800万円ほど投じましたが、得られた利益は少なく、YouTubeもまだまだ収益化できていなかったので、ほとんどが節約による実績です。
ふゆこ氏:節約を継続するにはマインドを整えることが大事なのですが、マインドに関係なく「とにかくやるべきこと」があります。それは、「固定費の削減」です。
固定費でもっとも大きいのは家賃ですから、賃貸に住んでいる人はここを下げてみましょう。例えば、都会の月12万円の物件から郊外の月8万円の物件に移ったら、確かに通勤は少し大変になります。でも、そこまで大きく困ることはないかもしれません。家賃を引き下げることで、毎月4万円が節約され続け、年間48万円の貯蓄が可能です。
家賃だけでなく、スマートフォンは格安キャリアに変更。電気・ガス等の光熱費、インターネット回線も契約を見直します。それだけでなく、惰性で入っているサブスクや、高過ぎる保険も見直すといいですね。これらはマインドの問題ではなく、「やればいい」だけです。
ふゆこ氏:固定費に対し、食費や交際費といった毎月金額が変わるものが「変動費」です。この変動費を抑えるためには、「浪費メンタル」を変えることが鍵を握ります。
節約をする以前のわたしは、仕事のストレスにまみれて我慢ができず、かわいい洋服や気になるコスメがあれば衝動買いし、毎日のようにコンビニに寄ってはお菓子やジュースも買っていました。でも、それではお金は貯まりません。
そこで、「買いたい」という衝動が湧いたら、「本当にこれは必要?」と冷静になり、自分自身に問いかけることを習慣化しました。「本当に好きなもの」と比較するのもいいと思います。わたしであればつけ麺が大好きなので、「この服を買わなければ、つけ麺を何回食べに行ける?」と考えて浪費を抑えていました。名付けて、「つけ麺置き換え法」です(笑)。
ふゆこ氏:実際に節約を始めて成果が出ると、楽しくなると思いますよ。わたしの場合はスマホに家計簿アプリを入れて、増えていく貯金額を見てはニタニタしていました(笑)。それこそ「貯金を増やすゲーム」という感覚で、衝動買いを防いでは「やった! 1,000円儲かった!」と達成感を得ていましたね。節約に快感を覚えるようになれば、もうこっちのものです。
ただし、衝動に対して都度マインドで抑え込むのは大変なので、ルール化も大事だと感じます。例えば、「外食は週1回」と決めてマイルールにすれば、意外とそれが浪費の抑止になります。わたしは間食したい衝動を抑えるために「お菓子を我慢する」のではなく、「コンビニに一切行かない」というルールを定めました。その他にも、食材の買い出しに行くスーパーでは、「買い物メモに書いたもの以外は陳列を見ない」というルールも設定しました。お菓子を売場で見るとどうしても買いたいという衝動が湧いてしまうので、そもそも目にしなければ我慢の苦痛を感じずに済みます。
また、浪費の原因がストレスにあって衝動を抑え込むことが難しければ、ストレスの元を断つことも大事でしょう。わたしも節約生活を始めた頃に転職をしました。すると、職場の人間関係のストレスが軽減されただけでなく、残業もなくなって時間の余裕ができたことで節約を頑張れたと思います。
ふゆこ氏:株式投資においてはリターン率を高めることも重要ですが、投資元本を増やすことが利益を大きくします。ですから、夢のFIREを目指して様々な節約を試みました。ときには、真夏にエアコンをつけず、ベッドの下が涼しいからと潜っていたこともあったほどです。
……ただ、それはさすがに「やり過ぎ」ですよね(苦笑)。豊かになるための節約で健康を害したら本末転倒です。そうならないよう栄養について学び、健康的な範囲で食費の節約をする等を意識していました。とはいえ、節約というのはハマるとやり過ぎてしまう危険性をはらんでいるので注意が必要です。
また、娯楽や趣味、人付き合いに関することまで極端に節約してしまうと、人生の豊かさを損なう可能性もあります。わたしも最近では「もう少しお金を使おう」と考え、念願だった犬を飼い始めただけでなく、趣味として乗馬クラブに通っています。
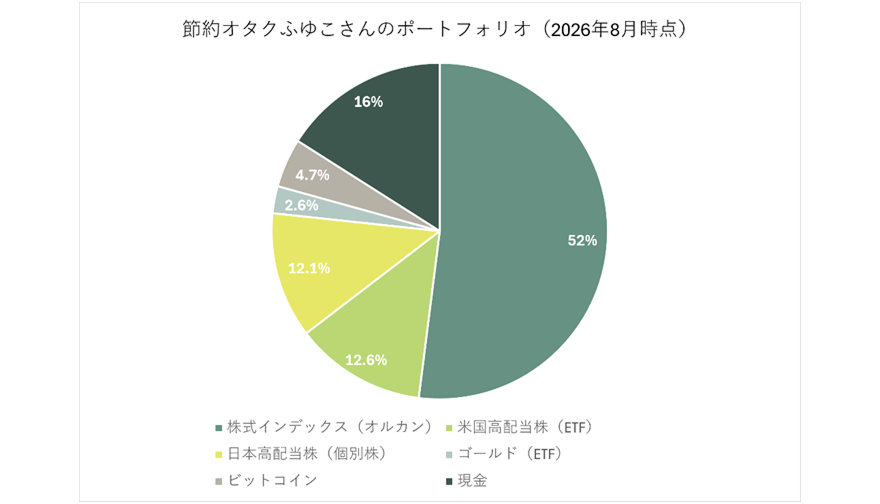
節約オタクふゆこさんのポートフォリオ(2026年8月時点)
ふゆこ氏:2026年8月時点のポートフォリオを紹介します。大きく「コア・サテライト戦略」で組んでいて、資産の約5割を「コア(守り)」としてインデックスファンド(オルカン:eMAXIS Slim 全世界株式)で運用し、約3割を「サテライト(攻め)」として米国高配当ETF(SPYD、HDV、VYM)や日本の高配当個別株(53社保有)に振り分けています。
コアはじっくり資産を育てる守りの部分で、サテライトは配当金を得るものとして投資の楽しさや手応えを感じられる攻めの部分、という位置付けですね。2026年に入ってからは、持たないことのリスクを考慮し、ゴールドやビットコインも少しずつ積み立てるようになりました。
ふゆこ氏:「この銘柄・業界が伸びる!」といった、市場予測を要する投資には消極的なスタンスです。なぜなら、わたしは「金融投資において自分をまったく信じていない」のです。
わたしの人生経験なんて限られたもので、経済学を極めたわけでも証券会社で働いていたわけでもありません。ですから、市場予測に強みがなく、他の投資家より秀でているという根拠もありません。そうであるなら、信じる理由がないですよね。
ふゆこ氏:そうだと思いますね(笑)。わたしは物理学専攻だったのですが、物理学は研究者たちが数千年も物理法則を研究し、仮説を実証して理論を積み上げてきた学問です。その法則を気分や感情で捻じ曲げていいわけがありません。株式投資では「自分自身を信じていない」からこそ、しっかりと研究され実証されている、信頼できる理論に基づいた投資がしたいのです。
残念ながら、この世に「絶対に勝てる投資理論」は存在しません。ただし、「リスクの取り方を再現性のあるかたちで管理する理論」は存在します。「現代ポートフォリオ理論」(値動きの異なる複数の資産を組み合わせることで、同じリターンならリスクを小さく、同じリスクならリターンを大きくできるという投資理論。1952年に経済学者のハリー・マーコウィッツ氏が提唱し、この功績により1990年にノーベル経済学賞を受賞)を知ったときは「これだ!」と思いました。
儲かる銘柄を当てにいくのではなく、自分が取るリスクの量を自分でコントロールするという、その考え方に納得できたからです。
また、価格変動リスクを抑える「ドル・コスト平均法」(価格が変動する金融商品を「常に一定金額、定期的」に購入し続ける投資手法)もわたしにとって納得できるものです。
これらの理論に裏打ちされたインデックス投資こそが、誰でも理論に沿って投資をすれば勝てる再現性の高い投資行動であり、わたしにとって信じられる投資手法なのです。
ふゆこ氏:実は、初めてのインデックス投資では、米国のトップ500社に投資する「S&P500」を買っていました。しかし、先の「現代ポートフォリオ理論」は分散投資によってリスクを最小化しつつ期待リターンを最大化する考え方です。それなら、米国にのみ特化する「S&P500」より、先進国23か国、新興国24か国、約3,000社の株式に分散投資する「オルカン」のほうが、分散効果が高いことは明白です。
「オルカン」は、時価総額が大きい企業や国の投資配分を多くする時価総額加重平均というルールを採用しているため、世界一の市場である米国の投資配分が約6割と高く、米国の成長性をしっかり捉えてくれます。一方、もし米国経済が著しく衰退し他国が台頭した場合は、それぞれの市場規模に合わせて投資配分が自動的に見直される仕組みです。
いわば、もっとも信頼でき、もっとも「放っておける投資先」だからこそ、わたしは「オルカン」を推しているのです。
ふゆこ氏:それは、単純に「楽しいから」ですね(笑)。20年、30年の長期積立投資を前提としたインデックス投資は、数字上の金融資産額こそ増えるものの、手元の現金を毎月投じるばかりで現金が増えません。つまり、「利益の実感」を得にくいのです。インデックス投資は、わたしのなかで信用できる投資手法ではあるけれど、「ちょっとつまらない」部分もあるということです。
もちろん、インデックス投資で増えた分を取り崩して出金することはできますが、それは心理的に抵抗があります。取り崩しは元本を減らし、将来の利益を減らす行為だからです。
逆に、高配当株投資は安定した配当金を現金でもらえるのが嬉しい。まさに不労収益という感じで、投資の恩恵を実感することができます。あくまでもサテライトとしてですが、投資を続けるモチベーションになっています。
ふゆこ氏:高配当株投資はキャピタルゲインが目的ではなくインカムゲインが目的なので、「配当金を長期安定して出せること」を重視して厳しくスクリーニングを行っています。配当利回りの高さで選んだ候補から、「過去15年に赤字決算が2回以上ある企業」を除外します。これだけで、候補の大半が消えます。
さらに、「稼ぐ力」の指標として営業利益率、営業キャッシュフロー、EPS(1株あたり純利益)、ROE(自己資本利益率)等を、「財務安定性」の指標として自己資本比率、有利子負債、流動比率、BPS(1株あたり純資産)等を見て、倒産リスクや無配・減配のリスクが低い銘柄に絞り込みます。
その上で、業界や業種の偏りも意識して分散を徹底しています。その結果が、53社という銘柄数になった理由です。
ふゆこ氏:FIREを目指すくらいですから気楽でいたいですし、株で大勝負等したくありません。気楽でいたいからこそ、「誰でも勝てる可能性の高い投資手法」を追求し、それに沿った投資をしてきました。
インデックス投資はその理想形です。経済や市場論理、企業分析の手法についてよく知らなくても、誰だって積立投資を続ければ資産形成に成功する可能性が高いことが既にデータから証明されています。「なんとなく」でも資産形成できるのが、インデックス投資の魅力です。
ふゆこ氏:プロのファンドマネージャーが運用する投資信託のなかでも、インデックス等の市場平均を上回る運用成績を目指す投資信託のことを「アクティブファンド」といいますが、長期運用では8割以上のアクティブファンドがインデックスを上回れないことが分かっています。
例えば、テーマ型投資信託等は、テーマ株が熱い短期・中期的では市場平均であるインデックスを上回るかもしれませんが、長期的にはテーマが衰退し、インデックスを下回るケースが多いことは想像に難くないと思います。そんな投資信託を、「なんとなく」でずっと長期積立投資し続けていたら、思ったより資産は増えないかもしれません。
その他、信託報酬率が高過ぎてリターンが得られない投資信託や、毎月分配金を約束しているものの、収益が出ていないので資産を取り崩す「タコ足配当」を行う危うい投資信託もあります。要するに、儲かりそうな投資はリスクも高くなりますし、美味しい話にも裏があるわけです。そんな落とし穴を避けるには、「自分がどんなリスクのある商品に投資しているのか」を十分に理解しておくことがポイントです。
ふゆこ氏:株式投資ではよく、「勝つために市場を予測する力」が求められがちですが、わたしはそう思いません。むしろ、株式投資で迷い失敗しないためには、「取るべきリスクを正しく計算して見極め、管理すること」が大事ではないでしょうか。
根拠のない情報や成功体験談等に踊らされ、リスクを無視することが失敗につながります。確かなエビデンスのある理論やファクトに従ってリスク管理を行えば、株式投資ビギナーでもやるべきことは自然と見えてきます。
わたしの事例もそれだけのことです。転職による年収アップ、節約、副業収入の増加等、とにかく入金力を高めたこと。そして、自分の実力に相応しいリスクを理解し、その資金を「成功の再現性が高い投資=インデックス投資」に地道に積み立ててきた結果です。メディアや講演で株式投資についてたくさんの話をしてはいるものの、枝葉を削ぎ落とせばそれだけの話なのです。
このセミナーでお伝えしたいのは、特別な才能や運の話ではなく、誰にでも再現できる仕組みそのものです。「自分には無理だ」とあきらめる必要はありません。みなさんにお会いできることを楽しみにしています。
【オンラインセミナー開催のお知らせ】
QUICK Money WorldとOliveコンサルティングは、2026年6月から2027年3月にかけて全10回の共同オンラインセミナーを開催します。第4回のテーマは「経済的自由へのロードマップ」です。
第一部では徹底した節約と投資で資産を築いた節約オタクふゆこ氏を講師にお迎えし、資産運用の目的を持つ大切さや投資に対する姿勢・方法を、ご自身の体験談をまじえながらお話ししていただきます。周囲の評判や人の意見に任せてなんとなく投資してきたけれど、「本当にこのままでいいのかな?」と不安を抱えている方必見の、投資を成功させるポイントが満載のセミナーです。第二部ではOliveコンサルティングの福井雅氏とフリーアナウンサーの小川まどか氏の対談で、経済的自由をかなえるサポーターとして、Oliveコンサルティングが提供するサービスについてお話しいただきます。
開催日時:2026年9月24日(木)19時開始(20時終了予定)
開催方式:Zoomによるオンライン配信
費用:無料(申込が必要です)
セミナーの詳細、お申込みはこちら

講師
節約オタクふゆこ
節約・投資系ユーチューバー
1993年生まれ。理系の大学院修了後に開発職として電子系メーカーに就職したものの、将来のお金に対する不安を拭えなかったことがきっかけで、お金について学ぶ。その後、奨学金を返済しながら1カ月10万円で生活し、年間300万円、20代で1,000万円の貯金に成功する。現在は、脱サラしてフリーランスとして活躍中。自身で運営するYouTubeチャンネル「節約オタクふゆこ」は、日常的な節約法にとどまらず、投資についての動画も初心者・中級者向けに配信して人気を集め、チャンネル登録者数は66万人を超える(2026年8月時点)。
ご注意事項
本資料は投資判断の参考となる情報提供のみを目的として作成されたもので、投資勧誘を目的としたものではありません。投資に関する最終決定は投資家ご自身の判断と責任でなさるようお願いします。本資料は、信頼できると判断した情報源からの情報に基づいて作成されたものですが、正確性、完全性を保証するものではありません。万一、本資料に基づいてお客さまが損害を被ったとしても当社及び情報提供者は一切その責任を負うものではありません。本資料は著作権によって保護されており、無断で転用、複製又は販売等を行うことは固く禁じます。