著者
飯村 久美
ファイナンシャルプランナー
所属:FP事務所アイプランニング

URLをコピーしました
公開日
2026.09.08
「これまでNISAを中心に株式や投資信託等で資産運用を続け、金融資産も増えてきました。でも、もうすぐ50代。子どもの教育費がかかるようになり、住宅ローンも組んでいて金利の上昇が気になります。このところは日経平均株価の値動きも大きく、このまま運用を続けてよいのか心配になってきました。年齢が上がるにつれて、安全性の高い資産に移した方がよいのか、また、資産のうちどのくらいを運用に回してよいのか悩んでいます。」
今回ご相談にいらしたのは、48歳の会社員の方です。妻と、大学2年生、高校3年生のお子さんがいる4人家族。持ち家で、35歳のときに4,000万円の住宅ローンを組み、2,500万円の残債があります。70歳まで返済が続く予定です。子どもの教育費はまさにこれからがピーク。一方で、50代を目前にして老後資金も気になり始めています。
今回はこの相談事例をもとに、ライフプランに合わせた資産配分の考え方を見ていきましょう。
前提
| 夫 | 48歳会社員 年収880万円(退職金 2,000万円を予定) |
|---|---|
| 妻 | 46歳自営業 年収180万円(退職金 なし) |
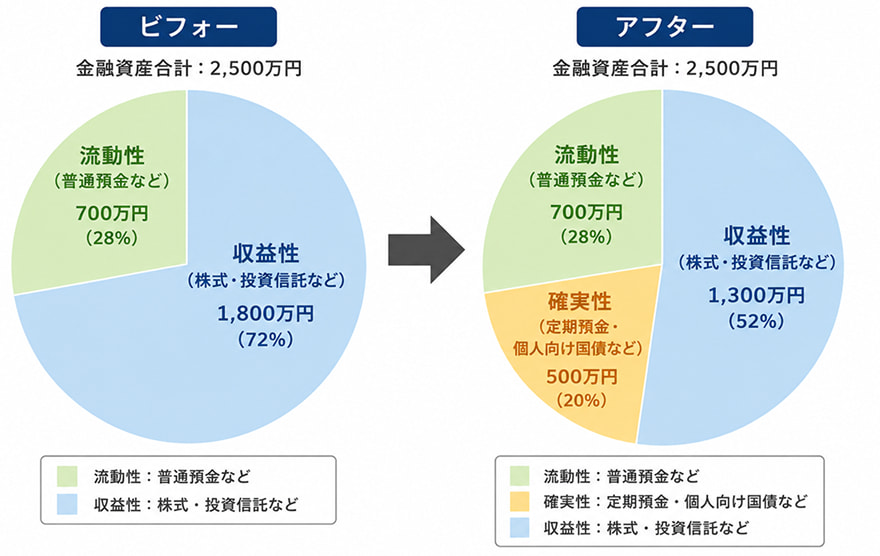
| 金融資産 | 2,500万円(現預金700万円、投資信託・株式 1,800万円) |
| 住宅ローン残債 | 2,500万円(70歳まで) |
| 長女 | 大学2年 私立大学文系 |
| 長男 | 公立高校3年 私立大学理系志望 |
| 毎月の生活費 | 約40万円(住宅ローン 月10万5千円含む子どもの学費は含まず) |
| 年間支出 | 約100万円(車関連、家電、帰省、レジャー等) |
資産配分というと、「40代なら株式は○%」「50代になったら安全性の高い資産を増やす」といった目安が気になるかもしれません。しかし、年齢だけで資産配分を決めることはできません。
大切なのは、持っているお金を「いつ、何のために使うのか」という視点で整理することです。
教育資金や数年以内に使う予定のあるお金、万一に備える生活防衛資金(生活費の3か月~6か月分)は運用に回さず、元本割れのリスクが低い預金等で確保しておきたいもの。近いうちに使う予定のお金を株式等、値動きの大きな資産で運用していると、いざお金が必要になったときに相場が下落している可能性があるためです。
一方で、10年以上先まで使う予定のないお金や老後資金については、インフレへの備えも必要です。ここ4~5年の物価高や不動産価格の高騰は、目を見張るものがあります。将来、お金の実質的な価値が目減りすることに備えて、株式や投資信託等を活用し、資産の成長を目指していきたいものです。
今回の相談者の場合は、2人のお子さんの大学費用が直近で必要になります。(図版1の「教育費」参照)計算をすると、5年間で約1,000万円になりました。住宅ローンを返済しながらの学費負担は相当大きなものです。おそらくこの先5年間が、人生の支出のピークになるかもしれません。
相談者は700万円を現金で確保しています。生活防衛資金を200万円とすると、2年分の教育費500万円が確保できている計算になります。残り3年分の教育費500万円は、運用資金から安全性の高い資産に移します(図版2)。使う時期まで数年あるので、全てを普通預金にするより、定期預金や個人向け国債等、少しでも金利がつく安全性の高い商品を検討しましょう。以前より金利のある環境になってきたことで、預金や債券等の選択肢も広がっています。
【図版1】
| 2026 | 2027 | 2028 | 2029 | 2030 | 2031 | 2032 | 2033 | 2034 | 2035 | ||
|---|---|---|---|---|---|---|---|---|---|---|---|
| 年齢 | 世帯主 | 48 | 49 | 50 | 51 | 52 | 53 | 54 | 55 | 56 | 57 |
| 配偶者 | 46 | 47 | 48 | 49 | 50 | 51 | 52 | 53 | 54 | 55 | |
| 第一子 | 20 | 21 | 22 | 23 | 24 | 25 | 26 | 27 | 28 | 29 | |
| 第二子 | 18 | 19 | 20 | 21 | 22 | 23 | 24 | 25 | 26 | 27 | |
| ライフイベント | 長男 大学受験 |
長男 大学入学 |
長女 就職 |
母 喜寿祝 |
長男 就職 |
車 買い替え |
結婚 30周年 |
||||
| 収入 | 世帯主収入 | 880 | 880 | 880 | 880 | 880 | 880 | 880 | 880 | 880 | 880 |
| 配偶者収入 | 180 | 180 | 180 | 180 | 180 | 180 | 180 | 180 | 180 | 180 | |
| 収入合計 | 1060 | 1060 | 1060 | 1060 | 1060 | 1060 | 1060 | 1060 | 1060 | 1060 | |
| 支出 | 生活費 | 360 | 360 | 360 | 360 | 360 | 360 | 360 | 360 | 360 | 360 |
| 住宅ローン | 126 | 126 | 126 | 126 | 126 | 126 | 126 | 126 | 126 | 126 | |
| 教育費 | 250 | 250 | 230 | 130 | 130 | ||||||
| その他 | 100 | 100 | 100 | 100 | 100 | 100 | 100 | 100 | 350 | 100 | |
| 税・社保 | 280 | 280 | 280 | 300 | 300 | 300 | 300 | 300 | 300 | 300 | |
| 支出合計 | 1116 | 1116 | 1096 | 1016 | 1016 | 886 | 886 | 886 | 1136 | 886 | |
| 年間収支 | -56 | -56 | -36 | 44 | 44 | 174 | 174 | 174 | -76 | 174 | |
| 金融資産残高 | 2500 | 2444 | 2408 | 2452 | 2496 | 2670 | 2844 | 3018 | 2942 | 3116 | |
(本キャッシュフロー表は、2026年を1年目として作成しております。)
【図版2】
今回の相談者には、70歳まで住宅ローンの返済があります。資産運用を考える際は、金融資産だけを見るのではなく、住宅ローン等の「負債」も一緒に考えたいところです。
たとえば、住宅ローンの金利が2%の時、運用で得られる収益が2%より少なければ運用する意味はあまりありません。また、ローン金利が上がって、運用の収益に追いついてきた場合も同様です。そんな時は、運用しているお金の一部を住宅ローンの繰上返済に回し、利息の負担を減らすのも一つの方法です。繰上返済によって削減できる利息は確実です。一方、投資の収益は保証されていません。「運用を続けるのと住宅ローンを返すのと、どちらがお金を有効に使えるか」という視点で比較するとよいでしょう。
また、住宅ローンにはもう一つ考えておきたい面があります。それが団体信用生命保険、いわゆる団信です。一般的な団信では、契約者が死亡または高度障害状態になった場合等に住宅ローン残高が保険で返済されます。住宅ローンを残しておくことには、家族に住まいを残すという保障面のメリットもあります。そのため、「金融資産があるから住宅ローンをすべて返してしまう」という判断が必ずしも正解とは限りません。
相談者の場合、2,500万円の残債があり、現在の借り入れ金利は変動金利で1%です。資産運用のこれまでの運用利回りは3.5%となっており、現在の住宅ローン金利を上回っています。
現在の返済額は月10万5千円。家計的には月12万円程度までなら対応できそうとのことでした。返済期間を残り22年として計算すると、金利2.3%で毎月の返済額は約12万円になります。そこで、金利が2%を超えてきた段階で繰上返済等を検討し、現時点では手元資金を確保することを優先してこのまま返済を続けることにしました。
このように住宅ローンについては、金利負担、手元資金、団信、今後必要になるライフイベントの資金を総合的に見て、繰上返済をするかどうかを考えていくとよいでしょう。
資産配分を考える上で忘れてはいけないのが、これからの働き方です。
48歳の現在と、55歳、60歳では、同じ会社に勤めていても収入が同じとは限りません。
会社によっては55歳前後で役職定年となり、役職手当がなくなる等して給与が下がる場合があります。また60歳で定年を迎えた後、再雇用で働き続ける場合も今までより収入が下がるケースがあります。
現在の収入を前提に「毎月これだけ投資できる」「住宅ローンも問題なく払える」と考えていると、50代後半から家計の余裕が想定以上に小さくなる可能性があります。
そこで確認しておきたいのが、
といった点です。
長く同じ会社に勤めている人でも、意外と定年間近のプランについては考えてこなかった人も多く見受けられます。
収入が下がる時期があり、その時期が教育費や住宅ローン返済等大きな支出が重なるのであれば、その前に現預金を厚めにしておく必要があります。反対に、65歳頃まで安定した収入を得られる見込みがあり、当面資産を取り崩す必要がないのであれば、運用できる期間を長く取ることができます。
また、50代に入ったら是非やっておきたいのが、退職金と年金についての情報収集です。「ねんきん定期便」は50歳以上になると、現在の加入条件が60歳まで続くと仮定した場合の老齢年金の見込み額が記載されるようになります。厚生労働省が提供する「公的年金シミュレーター」では、今後の働き方や年金の受取開始年齢等を変えながら、将来受け取る年金額を簡単に試算できます。夫婦の場合は、それぞれ確認しておきましょう。
相談者の場合は、役職定年はなく60歳までは現在と同様の収入を見込み、再雇用の年収は450万円程度に見積もりました。妻は自営業のため、今後も無理なく得られそうな収入を想定しておくことにしました。
これまでのアドバイスを元に、今後のお金の流れをシミュレーションしてみたところ、運用による利益を見込まなくても、65歳時点の金融資産残高は約4,500万円*になり、希望するセカンドライフの資金を確保できそうな結果となりました。
今回の相談の場合、下記の項目について確認をしていきました。
こうしたライフプランを整理した上で、手元のお金を「生活防衛資金」「数年以内に使うお金」「10年以上先まで使わないお金」に分けます。
数年以内に使う資金は安全性の高い資産でしっかり守り、長期間使わない資金は運用を続ける。住宅ローンについても、金利や団信のメリットを考えながら、必要に応じて繰上返済を検討します。
資産運用の目的は、金融資産の額をできるだけ大きくすることではありません。
教育、住まい、働き方、そして老後・・・自分や家族が望む暮らしを実現するために、お金をどう準備し、どう使っていくか。そのための手段の一つが資産運用です。
50代を目前にした今こそ、一度立ち止まってライフプランを描き、「いつ、いくら必要なのか」を確認してみましょう。その答えが、自分に合った資産配分を考える出発点になります。
免責事項
本レポートは情報提供を目的として作成されたものであり、特定の金融商品の売買や投資勧誘を目的としたものではありません。本レポートに掲載した情報は、執筆者が信頼できると判断した情報源に基づき作成しております。
本レポートに基づいて行われたお客さまの投資判断の結果について、当社は一切の責任を負いません。投資の最終決定は、お客さまご自身のご判断とご責任においてお願いいたします。金融商品への投資は、金利・為替・株式相場等の変動により、投資元本を割り込むおそれがあります。
本レポートの著作権は当社に帰属し、無断での複製・転載・転送等を禁じます

著者
飯村 久美
ファイナンシャルプランナー
所属:FP事務所アイプランニング
大手金融機関での勤務を経て、2006年にFP事務所を開業。お金の知識を生活者目線でわかりやすく伝え、無理のない家計管理や将来設計をサポートしている。家計相談は1,200世帯以上。個別相談を中心に、セミナー講師、メディア出演、記事監修・寄稿等、幅広く活動。著書に『年収300万円でもラクラク越えられる「貯蓄1000万円の壁」』(KADOKAWA)、『子どもを持ったら知っておきたいお金の話』(KADOKAWA/中経出版)等がある。
ご注意事項
本資料は投資判断の参考となる情報提供のみを目的として作成されたもので、投資勧誘を目的としたものではありません。投資に関する最終決定は投資家ご自身の判断と責任でなさるようお願いします。本資料は、信頼できると判断した情報源からの情報に基づいて作成されたものですが、正確性、完全性を保証するものではありません。万一、本資料に基づいてお客さまが損害を被ったとしても当社及び情報提供者は一切その責任を負うものではありません。本資料は著作権によって保護されており、無断で転用、複製又は販売等を行うことは固く禁じます。