講師
篠田 尚子
ファンドアナリスト

URLをコピーしました
公開日
2026.08.20
日々の生活で感じる物価上昇や、金利環境の変化等、私たちを取り巻く金融環境はかつてないスピードで変化しています。これからの時代において、私たちはどのように資産と向き合い、どのような戦略を描くべきなのでしょうか。
長年にわたり数多くのファンドを分析し、業界の変遷を見つめてきたファンドアナリストの篠田尚子氏に、プロの目線によるファンドの選び方から、年代や資産規模に応じたポートフォリオ戦略まで、資産運用の最適解についてお話を伺いました。
(取材、編集:QUICK Money World)
私がファンドを評価する際に見ているポイントは3つあります。それは「リターン」「優位性」、そして「再現性」です。
まずリターンに関しては、結果として収益を提供できないとファンドとしての意味がないため、当然の前提となります。次に優位性ですが、類似のファンドが多数存在する中で、なぜあえてそのファンドでなければならないのかという存在理由を問います。
そして、3つ目の再現性が重要です。一時の追い風やトレンドに乗っただけのパフォーマンスではなく、同じようなマーケット環境になった際に再び同等のリターンを生み出せるか、あるいは下落局面でリスクをしっかりとコントロールできるかという点です。運用者が変わっても同じクオリティを提供できるかという体制の再現性も極めて重要になります。
インターネットによる情報開示や規制強化が進み、業界全体が以前よりも透明性が高く、健全な市場へと変化しています。かつては運用の中身が見えにくい「ブラックボックス」のような側面もありましたが、現在は運用会社にも販売会社にも、顧客に対する強い説明責任が求められるようになりました。
リターン等の数値はネットで確認できますし、個人投資家向けにYouTube等を通して直接マーケティングを行ったり、月報とは別で販売用資料を作成していたりする運用会社も増えてきています。私たちファンドアナリストも、そうした資料だけでは分からない運用の裏側をしっかりと評価しています。
また、競争激化によりコストが高止まりしているような商品は存続できなくなる一方で、規制緩和により新しい商品が次々と出てくる等、市場全体の新陳代謝が良くなっています。それでも無数のファンドが存在していますが、NISAの対象商品には一定の要件が設けられており、特に長期の資産形成という観点では、商品を絞り込む際の一つの目安にはなります。ただし、NISA対象だからといって、その商品のリスクが低い、あるいは誰にでも適しているというわけではありません。
ファンドの評価基準について語る篠田氏
現在の資産形成は、NISA(※少額からの投資を行う者のための税制優遇制度)等を活用してインデックスファンドから始めるのが主流です。
多くの方がインデックスファンドを土台にしながら、興味のある国やテーマ、金(ゴールド)のような異なるアセットクラスを少額ずつ取り入れる方も増えています。ただし、商品数を増やせば必ず分散になるわけではありません。投資対象が重複していれば、むしろ特定の地域や銘柄への偏りが強くなることもあります。一方で、値動きの異なる資産を組み合わせることは、ポートフォリオ全体の分散につながります。積み立てであれば「時間分散」も効いています。
ここで大切なのは、テーマを追いかけて投資する場合でも、淡々と「続ける」ことです。たとえばインド株や金等は時に過熱感を帯びることもありますが、高値から少し落ち着いた時にやめないことが重要です。特定のトレンドに乗るだけでなく、淡々と継続していく姿勢が資産形成においては欠かせません。
20〜30代の若年層は、時間という最大の武器を持っています。そのため、まずは少額からでもできるだけ早く投資を始めることが重要です。若い世代は運用できる時間が長いため、試行錯誤をその後の資産形成に生かしやすいという強みがあります。投資信託の運用においては、信用取引のように追証が必要とされる場面もないため、再起不能な失敗になることはあまりないと思います。
また、若いうちは、最初から完璧なポートフォリオを作ろうと考えすぎる必要はありません。無理のない金額から始め、興味を持った商品を実際に保有してみることも、一つの経験になります。個別株やテーマ株等に興味を持ったなら、無理のない金額で経験として買ってみるのもよいでしょう。世の中に出ている情報は若い人向けのものも多いため、そうした情報を参考にしながら世の中の仕組みや経済の動きを肌で学ぶことは、将来の資産形成における糧となります。
おっしゃる通りです。40〜50代となるとライフステージが多様化し、お子様の教育資金や住宅ローン、ご自身のセカンドキャリア等、抱える状況が人によって異なります。そのため、単に流行りの商品に飛びつくのではなく、資産運用の「目的」から逆算して考えることが重要です。
20〜30代の頃よりも「将来自分が何をしたいか」の解像度が上がっている世代ですから、「将来どのような生活を実現したいのか」「いつまで今のペースで働くのか」をご自身で書き出し、目的に合わせて投資商品を絞り込んでいく姿勢が大切になります。
投資信託等の商品選びの前に、まずは住宅ローンの返済計画や、金利上昇局面での個人向け国債、保険商品等も含めて、「お金をどこに、どのように置いておくか」を細かく考える必要があります。
さらに、この世代になると資産を「使う」場面も増えてきます。使いたい時にお金が使えないリスクを避けるためにも、長期の資産形成には確定拠出年金(iDeCo)、柔軟な活用にはNISAといった具合で、制度の特性を理解して使い分けることが必要になっていきます。
しかし、この年代の方々は、場合によっては相続等の複雑な問題も絡んでくるため、ご自身だけで全体像を整理するのは大変な作業になるでしょう。だからこそ、一人ひとりに合わせて「お金の置き場所をどうするか」をプロのコンサルティングに相談できる環境は、ひとつの有効な選択肢になると思います。それぞれの状況に合わせた客観的なアドバイスを受けることで、より目的に沿った資産管理が可能になります。
身近な商品の価格上昇等に象徴されるように、実生活でもインフレを実感する場面が増えており、現金のままで保有し続けることにはリスクが伴います。ここ数年は特に、迷っている半年や1年のロスタイムが将来的に大きな差になってしまう時代です。
一方で、金利の上昇は資産の「置き場所」の選択肢を格段に広げてくれました。たとえば、現在の個人向け国債(5年固定)は利回りが2%を超える水準になっており、ゼロ金利時代には見向きもされなかった安全性の高い金融商品が、資産の置き場所として再び選択肢に入ってきています。個人向け国債は、中途換金時の元本割れがないという利点もあります。40〜50代においては相続贈与でまとまったお金が入ってくることもあるため、お金の置き場所の一つとして覚えておくとよいでしょう。
銀行の普通預金金利も0.4%程度(2026年8月時点)まで上がってきています。リターンが高い投資信託や、国債や預金、各種金融商品を組み合わせ、グラデーションをつけることができるようになったのは、いい時代になったと思います。金利上昇は住宅ローンの借り入れ負担増という一面がある一方で、「お金の置き場所」という観点ではものすごく選択肢が広がってきているということはお伝えしたいですね。
手元の資産額が大きくなってきた方に意識していただきたいのは、単に資産を増やすこと以上に「リスクコントロール」と「守りの資産形成」です。
手持ちの資産をすべてリスク資産に振り向けるのではなく、期間や用途に応じて国債や保険等多様な選択肢の中へ適切にお金を配置していくという、より俯瞰的な視点を持つことが必要です。投資経験がなく、自分のリスク許容度がよく分からないという方は、オールカントリー(全世界株式)のような株式一辺倒のファンドだけでなく、GPIF(年金積立金管理運用独立行政法人)の基本ポートフォリオでも採用されている国内外の株式・債券という4資産に均等投資するバランス型ファンドを活用するのも効果的です。また、中年代以上の方は、ご自身が社会人として経験をいろいろ積んできた視点で投資先を検討してみても面白いと思います。
社会保障制度の見直しが待ったなしで進む中、民間保険も含めた自己防衛的な資産管理は、ご家族やご自身の生活を守ることに直結します。もちろん、日本は社会保険の手厚い国ではありますが、高額療養費制度にもメスが入りつつあり、長寿化に加えて皆さんがイメージしている老後の生活スタイルも豊かになっています。基本は、公的な保障でどこまでカバーできるのかを確認した上で、不足する保障を民間保険で補うという考え方です。資産が増えてきた段階では、運用だけでなく保障も含めて家計全体を見直すことが重要になります。
また、医療保険は年齢や健康状態によって加入しにくくなるケースもあるため、必要な保障について早めに確認しておくことも大切です。保険も、資産運用とは異なる役割を持つ「お金の置き場所」の一つとして考えることができます。死亡保障だけでなく、医療保険のように、万が一の際に「今」の自分や生活を守るためのものとして捉えると分かりやすいのではないでしょうか。
資産の置き場所について語る篠田氏
長期で「インフレに負けない」ための資産形成において、投資信託は強力な選択肢の一つです。現役世代では資産を育てることが中心になりますが、資産運用は増やすこと自体が目的ではありません。いつ、何のために使うのかまで考えながら、継続していくことが大切です。
また、投資商品を選ぶ際は、必ず「目的ありき」で考えることが重要です。どうしても流行やSNS、メディアを見て「みんなが買っているから良さそう」と思ってしまいがちですが、投資信託は必ずしも流行っているものが自分に合うとは限りません。多様な選択肢をうまく使い分けながら、ご自身のライフステージや目的に合わせた「お金の置き場所」を確保していくことが何より重要になります。
(インタビュー了)
金利上昇やインフレ等、マーケット環境が刻一刻と変化するこれからの時代においては、特定の資産に偏らない「相場環境に左右されないポートフォリオ」の構築がますます重要になります。
本記事で篠田氏が語ったような、資産の適切な置き場所やご自身のライフステージに合わせたポートフォリオの構築についてさらに深く知りたい方は、8月25日に開催されるオンラインセミナーにぜひご参加ください。
【オンラインセミナー開催のお知らせ】
OliveコンサルティングとQUICK Money Worldは、2026年6月から2027年3月にかけて全10回の共同オンラインセミナーを開催します。第3回のテーマは「投資信託の選び方」です。
講師にファンドアナリストの篠田尚子氏をお迎えし、最新のマーケット動向を踏まえた「相場変動に左右されにくいポートフォリオ」の作り方を解説します。
実践的なファンドの選び方から、ポートフォリオの見直し術まで、個人投資家に役立つ視点を分かりやすくお届けします。
開催日時:2026年8月25日(火)19時開始(20時終了予定)
開催方式:Zoomによるオンライン配信
費用:無料(申込が必要です)
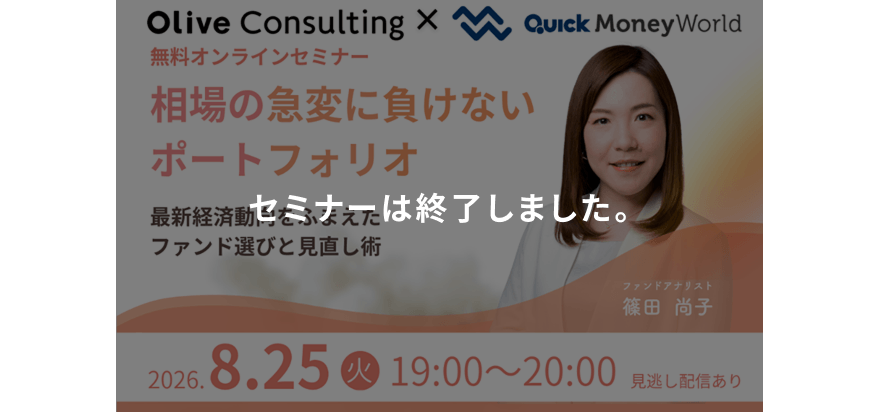
セミナーの詳細、お申込みはこちら
国内銀行、投資信託評価会社を経て2013年に楽天証券経済研究所入所。現在は株式会社モニクルに参画する傍ら、日本では数少ないファンドアナリストとして、投資信託・ETFの分析に加え、資産形成や金融教育に関する講演・執筆活動を行う。市場環境や制度改正を踏まえ、個人投資家に分かりやすい情報発信を続けている。
CFP®、1級ファイナンシャル・プランニング技能士。
ご注意事項
本資料は投資判断の参考となる情報提供のみを目的として作成されたもので、投資勧誘を目的としたものではありません。投資に関する最終決定は投資家ご自身の判断と責任でなさるようお願いします。本資料は、信頼できると判断した情報源からの情報に基づいて作成されたものですが、正確性、完全性を保証するものではありません。万一、本資料に基づいてお客さまが損害を被ったとしても当社及び情報提供者は一切その責任を負うものではありません。本資料は著作権によって保護されており、無断で転用、複製又は販売等を行うことは固く禁じます。