著者
石川 雅弘
プレミアムアドバイザー

URLをコピーしました
公開日
2026.09.14
皆さまは現在、どのような資産をお持ちですか?
NISAでオルカン等の投資信託による資産形成は進めているものの、それ以外の資産は預金が中心になっている方が多いのではないでしょうか。 私たちアドバイザーが面談の中でヒアリングをしてみると、資産運用の必要性は感じていて、投資も始めている。ただ、気付けば「先進国株式」「預金」といった特定の資産に偏っているという声が非常に多いです。分散投資が大切だと分かっていても、
といったお悩みをお持ちではないでしょうか。例えば先進国株式に投資している方が次の投資先を考えると、新興国株式が候補に挙がることがあります。しかし、スマホでなんでも調べることができる時代であっても、新興国は身近に情報が少ないため、「興味はあるけど不安」「何となくリスクが高そう」という印象を持たれる方も少なくありません。 新興国と言われても、具体的にどの国が良いのか分からないですよね。
そこで今回は、当社のお客さまの中でも約10%の方※が保有しており、新興国市場の中でも近年注目を集めている「インド」についてお話したいと思います。
「インドはこれから伸びる国だ。」 投資に関心のある方であれば、一度は耳にしたことがあるのではないでしょうか。 実はここ数年、改めて「インド」が国際的に注目される市場の一つとなっています。
背景として、米中対立と継続的な経済成長が挙げられます。
これまで世界の製造拠点として圧倒的な存在感を持っていた中国ですが、米中関係の緊張や中国経済の減速を受け、多くの企業が生産拠点の分散を進めています。その受け皿として期待されているのがインドです。
もちろん中国と完全に置き換わるわけではありませんが、製造拠点や投資先としての存在感は確実に高まっています。実際にアップル等のグローバル企業がインドでの生産を拡大しており、海外からの投資資金も流入しています。
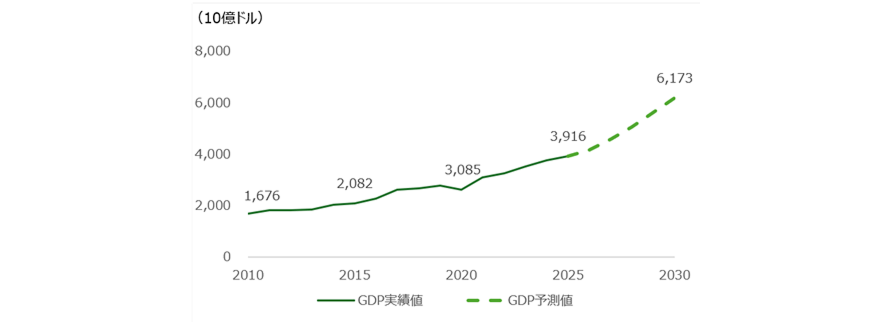
では、そのインドの強みとは何でしょう。
<インドのGDP>
<インドのGDP成長率>
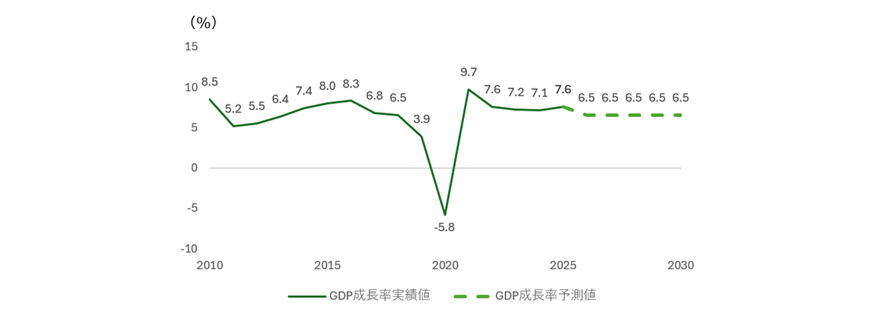
出所:IMFのデータをもとにOliveコンサルティング作成
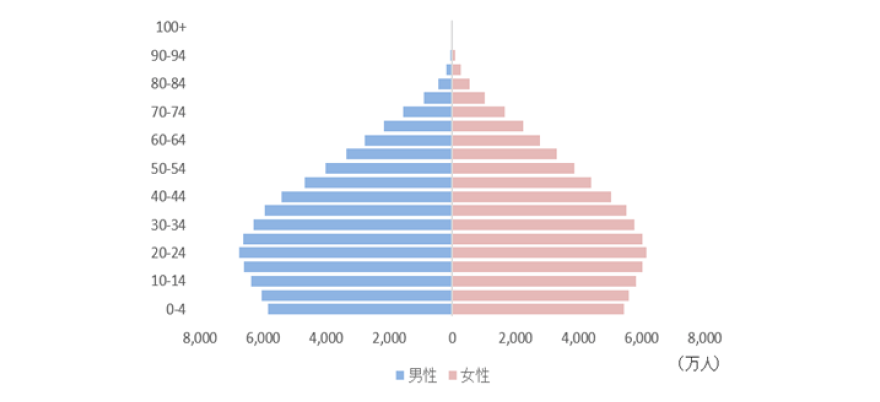
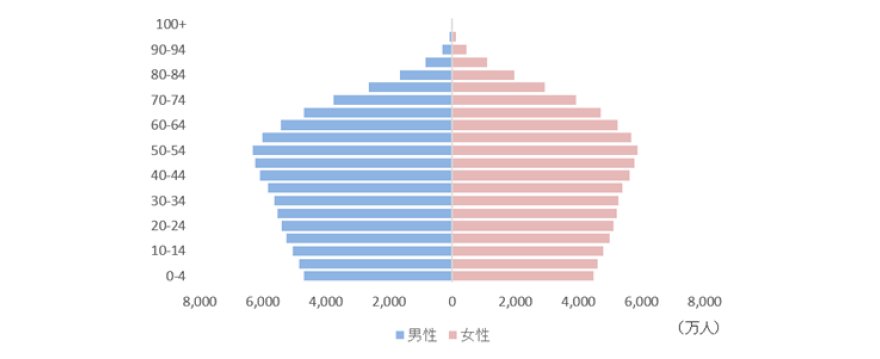
それは人口です。インドは世界最大の人口を抱える国で、平均年齢は約30歳と言われています。日本の平均年齢が約50歳に近づいていることを考えると、非常に若い国ですよね。
経済成長を考える上で重要なのが「生産年齢人口」です。働く世代が増えると、企業は労働力を確保しやすくなります。また、所得が増えれば消費が増えます。消費が増えれば企業の利益も増えます。さらに雇用が増えるといった好循環が生まれます。これを「人口ボーナス」と呼びます。日本とは逆の状況です。
<インド>
<日本>
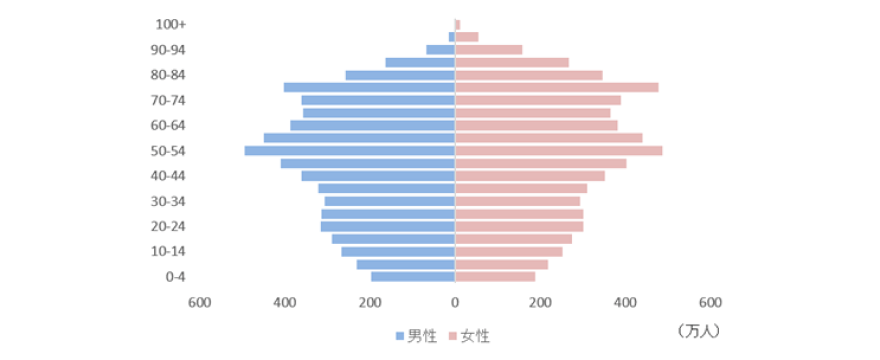
出所:国際連合 World Population Prospects 2024年版 のデータをもとにOliveコンサルティング作成
<インド>
<日本>
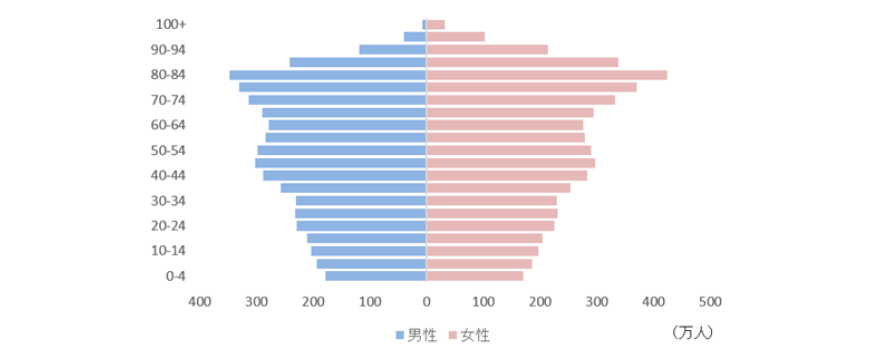
出所:国際連合 World Population Prospects 2024年版のデータをもとにOliveコンサルティング作成
日本は少子高齢化の進行によって人口減少局面に入っていますが、インドは今後もしばらく人口増加が続くと見込まれています。つまり、インドには経済成長を支える主役(労働者や消費者)がたくさん揃っています。
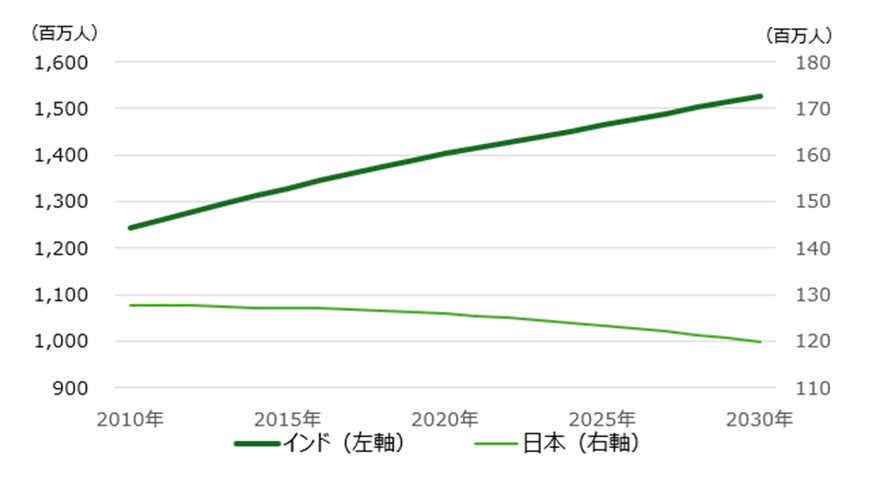
出所:IMFのデータをもとにOliveコンサルティング作成
人口が多いと消費も拡大しやすい傾向があり、実際にインドでは中間所得層が拡大しています。
これまで買えなかった家電、自動車、スマートフォン、住宅等を購入する人が増えています。つまり国内需要、いわゆる内需が拡大している状況です。
加えて、インド政府としては「メイク・イン・インディア」という外需を取り込む政策も推進しています。
簡単に言うと、「世界の企業にインドで作ってもらおう」という取り組みによって、道路や港湾、空港等のインフラ整備も進められています。その結果、海外企業の直接投資が増え、製造業の発展につながっています。
つまり、
この両方が同時に進んでいるため、インドは一つだけではなく複数の成長エンジンがあります。
そこがポイントです。インドは単純に人口が多いだけではなく、経済成長を実現できる環境が徐々に整ってきています。
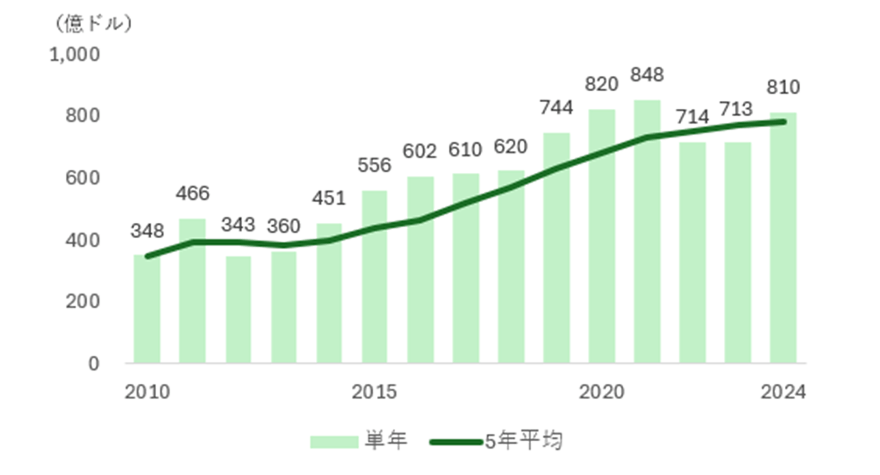
出所:Department of Industrial Policy and Promotion「FDI Statistics」 のデータをもとにOliveコンサルティング作成
最近のインドの株価は、人口増加や経済成長が続いているにもかかわらず、株価がそれに追随していない局面もあります。
例えば、米国の関税政策の影響や、中東情勢の緊迫化による資源価格の上昇はインド経済にとって逆風になります。また、現在の株式市場ではAI関連企業への期待が非常に高く、米国のハイテク企業に資金が集中する傾向があります。
インド市場はAIブームの恩恵を米国ほど直接受けているわけではありません。そのため、海外投資家から見ると相対的にパフォーマンスが見劣りする場面もあります。期待だけで一直線に成長するわけではないのです。
ただ、重要なのは、短期的な株価変動と長期的な成長ストーリーを分けて考えることです。
インドの人口増加、消費拡大、インフラ整備、海外企業の投資拡大といった構造的な成長要因が消えたわけではありません。長期的な視点では、経済成長のポテンシャルは依然として高いと考えられています。
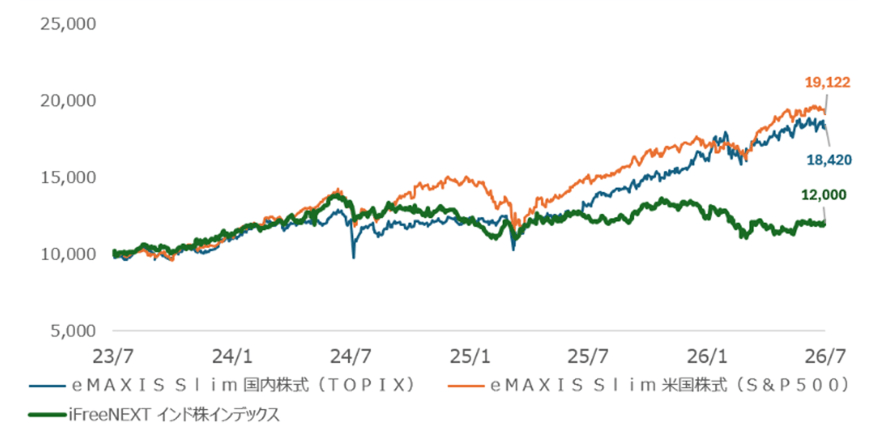
期間:2023年7月31日~2026年7月31日
2023年7月31日を10,000として指数化
出所:各種データをもとにOliveコンサルティング作成
では、実際にインドへ投資する場合、どのような方法があるのでしょうか。一口にインド投資といっても、まずは値上がり益を重視して株式に投資するのか、利息収入を重視して債券に投資するのかといった選択肢があります。
一般的に、株式はインド経済の高い成長の恩恵を受けやすい一方で価格変動が大きく、債券は相対的に安定した収益が期待できるものの、大きな値上がりは期待しにくいという特徴があります。
本稿では、高い経済成長の恩恵を受けやすい株式投資に焦点を当てて、ご紹介します。また、取り上げる銘柄はSBI証券取り扱いの純資産総額が多い順で選定しており、他にもSBI証券では取り扱い銘柄がございますので詳細はSBI証券ホームページでご確認ください。
その上で株式を選ぶ場合でも、大型株、中小型株、インデックスファンド、アクティブファンドなど様々な選択肢があり、どの分野や企業の成長に期待するかによって適した商品は異なってきます。
インド投資を考えたとき、最初の選択肢の一つとして検討しやすいのが「iFreeNEXT インド株インデックス」です。
このファンドは、インドを代表する株価指数である「Nifty50」への連動を目指しています。Nifty50はインド市場を代表する大型優良企業50社で構成されており、インド株投資のベンチマークとしても広く利用されています。
インド経済全体の成長を幅広く取り込むことを目的として選ばれやすいファンドです。
たとえるなら、「インドという国そのものに投資する」ようなイメージです。どの企業が伸びるかを予想するのではなく、インド経済全体の発展をシンプルに取り込みたい方の投資手段の一つと言えるでしょう。
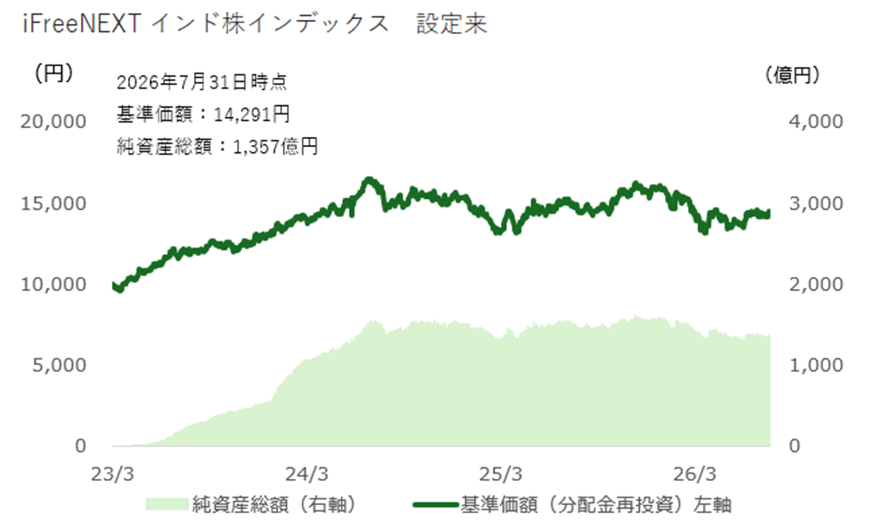
期間:2023年3月13日~2026年7月31日
出所:各種データをもとにOliveコンサルティング作成
インドの成長を支える土台に注目したい方の選択肢の一つとして挙げられるのが、「イーストスプリング・インド・インフラ株式ファンド」です。
現在インドでは、道路、鉄道、電力、通信網、物流施設、デジタルインフラ等への大型投資が進められています。どれだけ人口が増えても、どれだけ企業が進出しても、それを支える基盤がなければ経済成長は実現できません。
このファンドは、そうしたインフラ整備の恩恵を受ける企業群へ投資します。道路建設会社、発電関連企業、産業設備メーカー、通信インフラ企業等、まさに「国づくり」を担う企業が投資対象です。
インドの成長ストーリーの中でも、特にインフラ整備と設備投資の拡大を期待したい方に選ばれやすいファンドと言えるでしょう。
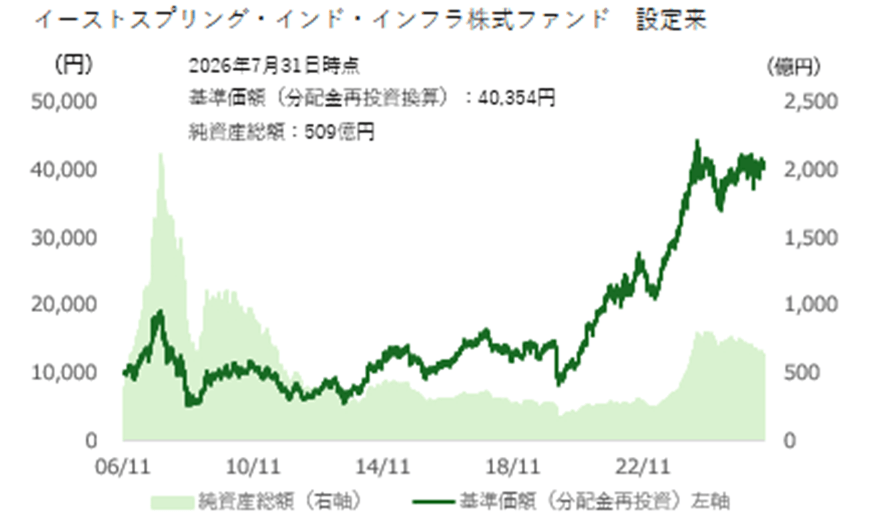
期間:2006年11月8日~2026年7月31日
出所:各種データをもとにOliveコンサルティング作成
より高い成長性を期待したい方の選択肢の一つとして挙げられるのが、「高成長インド・中型株式ファンド(年1回決算型)」です。
一般的に大型株式は株価の安定感がありますが、一方で中堅企業には、これから業績を大きく伸ばす可能性を秘めた企業が数多く存在します。
実際、インドの中型株式は所得増加や消費拡大の恩恵によるインド国内の成長をよりダイレクトに受けやすく、過去には大型株式を上回るパフォーマンスを示した局面もあります。
このファンドは、将来的な成長が期待されるインド企業の発掘を目指して運用されています。運用コンセプトを分かりやすく表現すると、「未来のインドを代表する企業の発掘を目指すファンド」と位置付けられます。
成長期待が高い分、値動きも大きくなりやすい傾向がありますが、長期的な視点で資産形成に取り組む際の選択肢の一つとして検討される投資先と言えるでしょう。
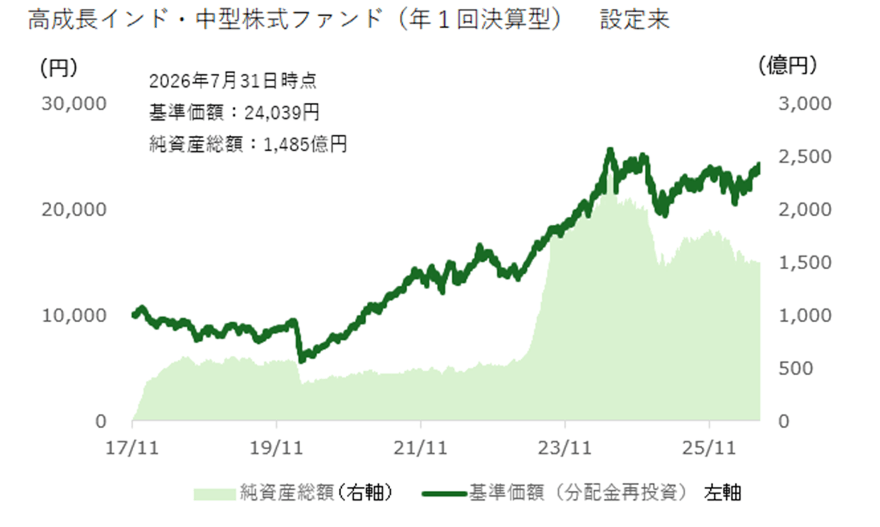
期間:2017年11月22日~2026年7月31日
出所:各種データをもとにOliveコンサルティング作成
インドは、成長性への期待から投資対象として注目されることのある国の一つです。
ただし、「インドに成長期待があるから資産の大部分を投資する」という考え方には注意が必要です。それでは今までと同じように資産に偏りが生じてしまいます。
資産運用で大切なのは、どの国が一番伸びるかを当てることではなく、ご自身の資産形成の中でどの役割を担わせるかを考えることです。
例えば、
このような考え方が非常に重要で、自分に合った組み合わせを考える必要があります。
現在の資産状況や将来の目標、ご家族構成、投資経験等によって最適な活用方法は変わります。
新興国への投資先として、インドは非常に注目されている選択肢の一つであり、人口増加を背景とした消費拡大、製造業振興政策、インフラ投資の進展、海外直接投資の増加等、長期的な成長を支える要因が数多くあります。
一方で、短期的には世界情勢や市場環境の影響を受けるため、価格変動も避けられません。
だからこそ大切なのは、「インド市場の見通し」だけに着目するのではなく、「ご自身の資産形成の中でどう活用するか」を考えることです。
もしインドをはじめとする新興国投資について、ご興味やご不明点がございましたら、オンライン面談にてご相談を承っております。
お客さま一人ひとりの資産状況や目標に合わせて、最適な活用方法を一緒に考える機会を提供いたします。
金融業界で約20年。資産運用・相続・事業承継を中心に、富裕層や経営者の資産管理を支援。お客さまに最適な選択肢を共に描くご提案をします。
お客さま一人ひとりの価値観やライフステージに寄り添い、資産寿命を延ばすことを重視した資産設計と長期的なライフプランニングをご提案します。
証券業界で約10年、お客さまの意思決定を支援。難しい金融知識を分かりやすく伝え、納得感のある資産運用や将来設計をサポートします。
ご注意事項
本資料は投資判断の参考となる情報提供のみを目的として作成されたもので、投資勧誘を目的としたものではありません。投資に関する最終決定は投資家ご自身の判断と責任でなさるようお願いします。本資料は、信頼できると判断した情報源からの情報に基づいて作成されたものですが、正確性、完全性を保証するものではありません。万一、本資料に基づいてお客さまが損害を被ったとしても当社及び情報提供者は一切その責任を負うものではありません。本資料は著作権によって保護されており、無断で転用、複製又は販売等を行うことは固く禁じます。
また、本資料はアドバイザー個人の知見や見解が含まれています。なお、資料中の意見や考察は執筆者個人の見解であり、当社の公式見解を示すものではありません。