著者
岩﨑 貴久
プレミアムアドバイザー

URLをコピーしました
公開日
2026.09.02
最近、「気づいたら資産が思っていたより大きくなっていた」、そんなふうに感じたことはありませんか。
新NISAをきっかけに投資を始めた方や、長く積立を続けてきた方の中には、運用残高を見て少し驚いたという方もいらっしゃるかもしれません。
資産が増えていくのはうれしいことですが、その一方で、「このまま続けていて大丈夫かな?」「これからは何を考えればいいんだろう?」と感じることもあるのではないでしょうか。
日本を代表するインデックスファンドである「eMAXIS Slim 全世界株式(オール・カントリー)」や「eMAXIS Slim 米国株式(S&P500)」は、多くの投資家に利用されてきています。
<eMAXIS Slim 全世界株式(オール・カントリー) (以下オルカン)>
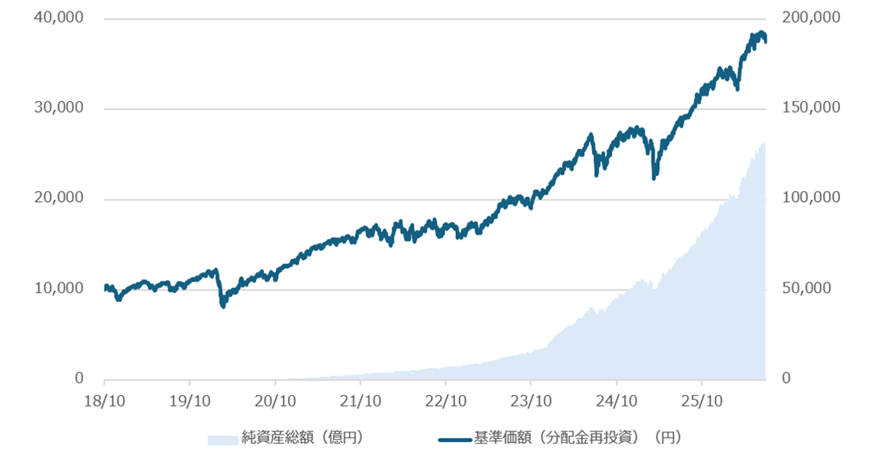
期間:2018年10月31日~2026年7月31日
出所:QUICKのデータをもとにOliveコンサルティング作成
<eMAXIS Slim 米国株式(S&P500) (以下S&P500)>
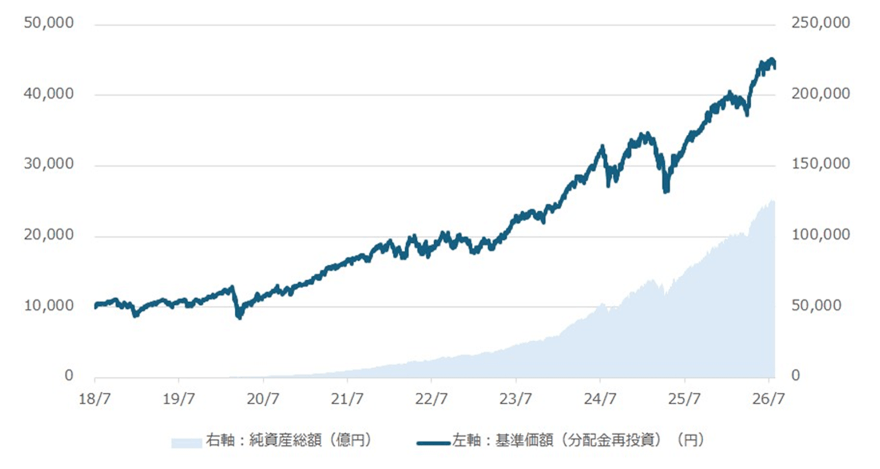
期間:2018年7月3日~2026年7月31日
出所:QUICKのデータをもとにOliveコンサルティング作成
これまでの市場環境を振り返ると、長期的には世界の株式市場は成長を続けてきました。
その結果、「思っていたより資産が増えた」という方も少なくないと思います。
ただ、市場はずっと同じ調子で上がり続けるわけではありません。
だからこそ、資産が増えてきた今は「どう増やすか」に加えて、「どう管理していくか」についても考えるタイミングかもしれません。
投資を始めたばかりの頃は、「どの商品を買うか」 「いつ投資するか」に目が向きやすいものです。
もちろん、それも大切なことです。
ただ、資産が大きくなってきたり、住宅購入や教育費、老後資金など、お金を使う予定が見えてきたりすると、少し違った視点も必要になります。
オルカンやS&P500が設定されて以降、大きく下がった局面が主に3回ありました。
みなさんも、どこまで下がるかヒヤヒヤしたのではないでしょうか。

出所:QUICKのデータをもとにOliveコンサルティング作成
そんな時に慌てて資産を売却しなければならない状況は避けたいですよね。
だからこそ、資産形成が進んだ後は、「増やす」と同じくらい「管理する」ことも大切になってきます。
資産管理というと、なんだか難しそうに聞こえるかもしれません。
でも、特別なことをするわけではありません。
将来のお金の使い道を考えながら、「どのくらいの値動きなら受け入れられそうか」 「どんな配分で資産を持つか」を考えていくことです。
これを車の運転に例えるとイメージしやすいかもしれません。
私たちは車を運転するとき、速く走ることだけを目指しているわけではありません。
大切なのは、目的地まで安全にたどり着くことです。
資産運用も似ていると思います。
どの商品を選ぶかも大切ですが、それ以上に、目的地に向かって資産全体をどう管理していくかが重要です。
ひとつ目は、自分で資産配分を考え、見直しやリバランスを行う方法です。
自分の考えを反映しやすく、自由度が高いのが特徴です。
一方で、定期的な確認や情報収集も必要になります。車でいえば、自分でハンドルを握って運転するスタイルです。
もうひとつは、目的地は自分で決めながら、運用管理は専門家や仕組みを活用して進める方法です。
資産配分の見直しや運用判断の負担を軽くするため、「仕事や家庭が忙しい」 「自分だけで判断するのは不安」という方には選択肢のひとつになるかもしれません。
車でいえば、運転支援機能を活用しながら走るイメージです。
もちろん、どちらが正解という話ではありません。運転が好きな方もいれば、移動の効率を重視する方もいます。
資産管理も同じです。
考えるときは、
といった点を整理してみると、自分に合った方法が見つかりやすくなります。
オルカンやS&P500などを通じて資産形成を続けてきた方も、これからは「何を買うか」に加えて、「どう管理するか」についても一度考えてみてはいかがでしょうか。
資産管理は、誰かと競争するためのものではありません。ご自身のライフプランに合わせながら、無理なく続けていくことが大切です。
自分でハンドルを握りながら資産配分や見直しを行うのが「マニュアル運転型」。
一方で、運用管理は専門家や仕組みを活用しながら進め、自分は目標に向かうことに集中するのが「自動運転型」です。
「自分にはどちらが合っているんだろう?」そんなふうに感じる方もいらっしゃるかもしれません。
当社では、資産運用や資産管理についてオンラインにて無料でご相談いただける「コンサルティングサービス」をご用意しています。
また、三井住友銀行アプリ内の「資産管理タブ」では、現状把握や課題の整理、運用の検討などをサポートする「デジタル資産運用サービス」もご利用いただけます。
ご自身に合った資産管理を考えるきっかけとして、ぜひご活用ください。
面談予約にはOliveコンサルティング仲介コースへの切替が必要となります。
(当社所定の条件を満たした場合には、希望するアドバイザーを選択することができます。)
次回は、「マニュアル運転型」と「自動運転型」それぞれの特徴や考え方について、もう少し詳しくご紹介します。
どちらが良いという話ではなく、ご自身に合った資産管理の方法を考えるヒントとしてお届けしますので、ぜひご覧ください。
証券業務に18年間従事し、資産運用・相続・事業承継を中心にサポートしてきました。富裕層や経営者の資産管理からポートフォリオ構築まで、幅広いご相談に対応しています。
長年にわたり個人富裕層の資産運用をサポートしてきました。運用提案に加え、退職金や相続対策など、お客さま一人ひとりの考え方に寄り添ったご提案を心がけています。
約20年にわたり資産運用相談に携わってきました。ライフプランを重視し、商品の仕組みやリスクを分かりやすくお伝えしながら、納得感のある資産形成をお手伝いします。
投資信託や債券を活用したポートフォリオ設計を得意としています。退職金運用や相続を見据えた資産管理など、将来を見据えた最適な資産配分をご提案します。
ご注意事項
本資料は投資判断の参考となる情報提供のみを目的として作成されたもので、投資勧誘を目的としたものではありません。投資に関する最終決定は投資家ご自身の判断と責任でなさるようお願いします。本資料は、信頼できると判断した情報源からの情報に基づいて作成されたものですが、正確性、完全性を保証するものではありません。万一、本資料に基づいてお客さまが損害を被ったとしても当社及び情報提供者は一切その責任を負うものではありません。本資料は著作権によって保護されており、無断で転用、複製又は販売等を行うことは固く禁じます。
また、本資料はアドバイザー個人の知見や見解が含まれています。なお、資料中の意見や考察は執筆者個人の見解であり、当社の公式見解を示すものではありません。